
Sommaire
- Comprendre le fonctionnement des SCPI : la pierre papier expliquée
- Évaluer les critères de performance pour un investissement serein
- Maîtriser la gestion locative et les risques opérationnels
- Optimiser la fiscalité pour maximiser votre rendement
- Construire une stratégie cohérente pour réussir durablement
Introduction
Vous souhaitez diversifier votre patrimoine sans les contraintes de la gestion immobilière classique ? Investir SCPI représente une solution incontournable. Souvent appelée « pierre papier », cette forme d’épargne immobilière permet d’accéder à un parc diversifié de biens professionnels ou résidentiels. Vous percevez ainsi des revenus réguliers tout en déléguant intégralement la gestion locative à des professionnels experts.
Toutefois, la réussite de votre placement dépend d’une stratégie rigoureuse. Comment sélectionner les meilleurs véhicules ? Quels sont les risques réels à anticiper pour sécuriser votre capital ? Ce guide complet vous accompagne étape par étape pour appréhender le marché sereinement. Découvrez comment optimiser votre rendement locatif grâce à une approche méthodique et éclairée, adaptée à vos objectifs financiers à long terme. Préparez-vous à bâtir une stratégie immobilière performante et pérenne.
Comprendre le fonctionnement des SCPI : la pierre papier expliquée
La SCPI, ou Société Civile de Placement Immobilier, révolutionne l’accès à la propriété. Ce véhicule permet aux investisseurs d’acquérir des parts dans un parc immobilier diversifié. Vous n’achetez pas un mur, mais une fraction d’un portefeuille géré par une société de gestion spécialisée. Cette structure vous libère de toutes les contraintes opérationnelles. Vous n’avez aucune gestion locative à assurer au quotidien. La société de gestion s’occupe de tout : recherche des locataires, travaux d’entretien et recouvrement des loyers.
Un accès facilité à l’immobilier tertiaire
L’un des avantages majeurs réside dans la typologie des biens. Les SCPI investissent massivement dans l’immobilier tertiaire, comme les bureaux, les commerces ou les établissements de santé. Ces actifs sont souvent inaccessibles aux particuliers en direct. Grâce à la mutualisation des capitaux, vous accédez à des actifs de grande envergure. Cette diversification réduit considérablement le risque lié à un seul locataire ou à une zone géographique unique. Votre investissement est ainsi plus robuste face aux fluctuations du marché.
Le mécanisme de la distribution des loyers
Comment percevez-vous vos gains ? La société de gestion collecte les loyers versés par les entreprises locataires. Après déduction des frais de gestion et de maintenance, elle reverse les bénéfices aux associés. Ces versements, appelés dividendes, arrivent généralement sur votre compte chaque trimestre ou chaque mois. Ce système offre une visibilité claire sur vos revenus complémentaires. Le rendement locatif dépend directement de la performance du parc immobilier sélectionné. Une gestion rigoureuse garantit souvent une stabilité des revenus sur le long terme.
Une solution souple pour votre épargne
La SCPI s’adapte parfaitement à vos capacités financières. Vous pouvez investir des sommes modestes, parfois dès quelques milliers d’euros. Cette flexibilité facilite la constitution progressive de votre patrimoine immobilier. Vous pouvez également opter pour un investissement programmé. De plus, vous avez la possibilité de financer vos parts par un crédit immobilier. L’effet de levier du crédit décuple votre capacité d’investissement tout en protégeant votre épargne personnelle. C’est une stratégie puissante pour maximiser votre rendement global.
La sécurité par la mutualisation
Le risque locatif est dilué parmi des dizaines, voire des centaines de locataires différents. Si une entreprise quitte ses locaux, l’impact sur votre dividende reste très faible. Ce mécanisme de mutualisation protège votre capital bien mieux qu’un investissement immobilier classique. La diversification sectorielle et géographique agit comme un bouclier contre les crises locales. En choisissant des SCPI diversifiées, vous misez sur la solidité de l’ensemble du marché immobilier. Cette approche sécurisée attire de plus en plus d’épargnants soucieux de protéger leur capital tout en visant une rentabilité attractive.
Évaluer les critères de performance pour un investissement serein
Pour réussir votre placement, vous devez analyser plusieurs indicateurs clés. Ne vous fiez jamais uniquement au rendement affiché par la société de gestion. La performance passée ne garantit pas les résultats futurs. Une analyse rigoureuse demande de scruter la santé du parc immobilier et la stratégie de la société de gestion. Un investisseur averti compare systématiquement les frais, la qualité des actifs et le taux d’occupation financier.
Le taux d’occupation financier : un indicateur de fiabilité
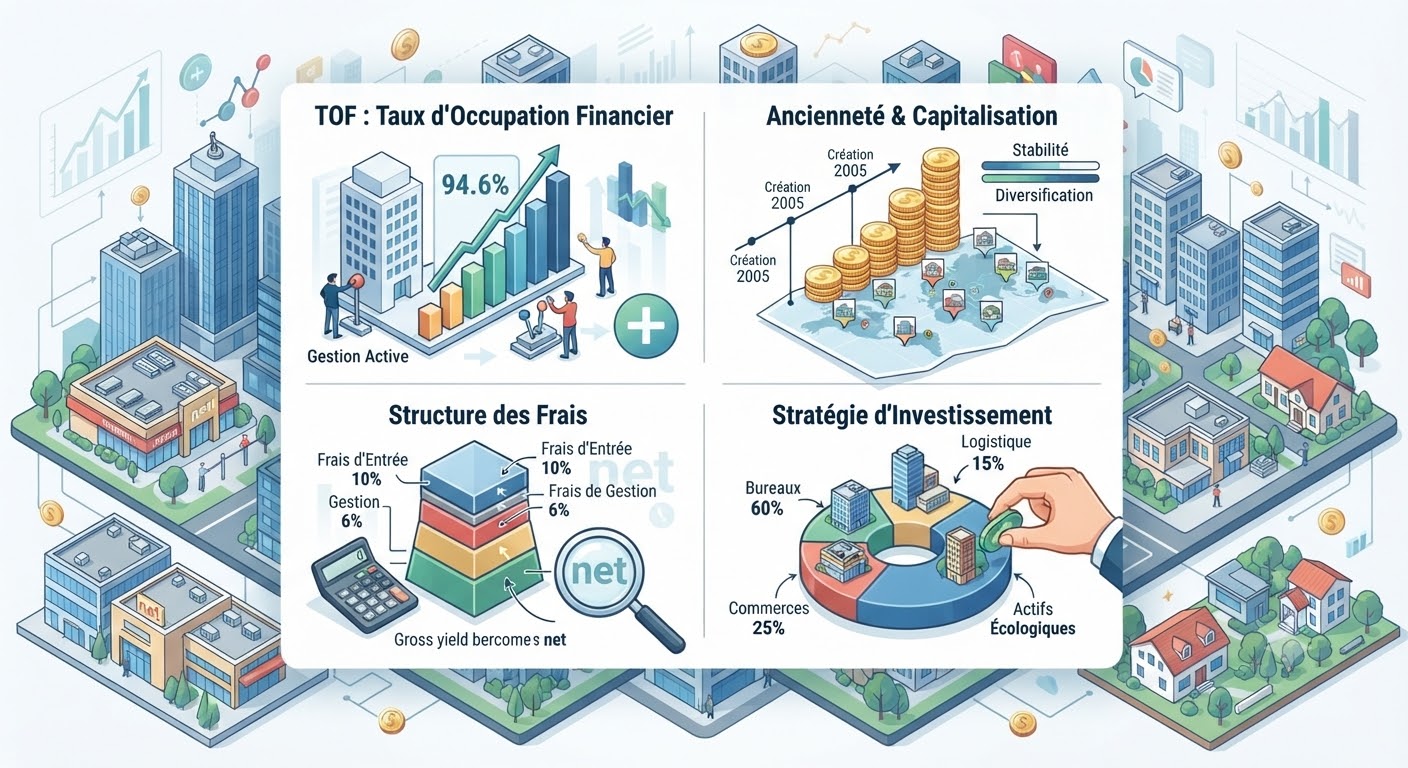
Le taux d’occupation financier (TOF) mesure l’efficacité de la gestion locative. Il représente le rapport entre les loyers facturés et les loyers potentiels si l’intégralité du parc était louée. Un TOF élevé, idéalement supérieur à 90 %, prouve que la société de gestion attire des locataires solides. Cela indique également une bonne adéquation entre l’offre immobilière et la demande du marché. À l’inverse, un taux qui baisse régulièrement signale une possible dépréciation des actifs ou une mauvaise sélection géographique. Surveillez cet indicateur sur plusieurs années pour détecter les tendances de fond.
L’importance de la capitalisation et de l’ancienneté
La taille de la SCPI joue un rôle crucial dans votre stratégie. Une capitalisation importante facilite la diversification des actifs sur tout le territoire. Elle offre également une meilleure liquidité lors de la revente de vos parts. Toutefois, privilégiez les fonds qui ont prouvé leur résilience sur plus de dix ans. L’historique permet d’observer la gestion durant différents cycles économiques. Vous vérifiez ainsi si la société de gestion maintient la valeur de ses actifs en période de crise. La stabilité est le socle de toute épargne immobilière durable.
Comprendre la structure des frais
L’investissement en SCPI comporte des frais d’entrée, des frais de gestion et parfois des frais de sortie. Ces coûts impactent directement votre rendement locatif net. Les frais de souscription, souvent compris entre 8 % et 12 %, se rentabilisent sur le moyen ou long terme. Ne les voyez pas comme un obstacle, mais comme le prix de la sérénité. Ils couvrent la recherche des biens, l’analyse juridique et la gestion administrative. Comparez les structures de frais entre plusieurs SCPI avant de vous engager. Une gestion efficace justifie souvent des frais plus élevés si le dividende net reste attractif.
La stratégie d’investissement de la société
Chaque société de gestion possède son propre ADN. Certaines se spécialisent dans les bureaux en centre-ville, d’autres privilégient la logistique ou l’immobilier résidentiel européen. Étudiez le rapport annuel pour comprendre leur vision stratégique. Une bonne société de gestion anticipe les évolutions technologiques et environnementales. Par exemple, elles privilégient désormais les immeubles conformes aux normes écologiques. Ces actifs se valorisent mieux sur le long terme et limitent les risques d’obsolescence. Investir dans une SCPI, c’est aussi faire confiance à l’expertise d’une équipe dédiée. Sélectionnez des gestionnaires reconnus pour leur rigueur et leur transparence envers les associés.
Maîtriser la gestion locative et les risques opérationnels
La SCPI vous décharge de la gestion directe, mais votre responsabilité d’investisseur demeure réelle. Vous devez comprendre comment les sociétés de gestion protègent votre capital et assurent la pérennité des actifs. Une gestion locative rigoureuse constitue le socle de votre tranquillité financière. Elle comprend la sélection des locataires, la maintenance technique des bâtiments et la mise aux normes. Néanmoins, même avec des professionnels, certains imprévus immobiliers peuvent survenir et affecter la valeur d’un actif.
L’anticipation des travaux et la valorisation du patrimoine
Une SCPI performante consacre une partie de ses revenus au maintien en état des immeubles. Les sociétés de gestion planifient des programmes de travaux pour éviter l’obsolescence des actifs. Cette maintenance préventive préserve la valeur de revente de vos parts. Toutefois, la réalité du terrain réserve parfois des surprises techniques. Si vous souhaitez approfondir vos connaissances sur les problématiques liées à l’entretien du bâti, consultez notre guide sur que faire quand une fissure apparaît dans le salon. Une meilleure compréhension des risques structurels renforce votre vision d’investisseur averti.
La surveillance des baux et la sélection des locataires
Le rendement locatif repose sur la qualité des baux commerciaux. La société de gestion sélectionne des entreprises solides pour minimiser le risque d’impayés. Elle négocie des baux à long terme qui garantissent une stabilité des revenus sur plusieurs années. Vous devez vérifier la durée moyenne résiduelle des baux dans les documents officiels de la SCPI. Plus cette durée est longue, plus la visibilité sur vos dividendes est grande. Une stratégie de rotation maîtrisée des locataires permet également de revaloriser les loyers en fonction du marché.
Les normes environnementales : un enjeu majeur
Le secteur immobilier subit une transition écologique forte. Les normes énergétiques deviennent un critère de valorisation incontournable. Une SCPI qui ignore ces enjeux risque de voir la valeur de son parc diminuer rapidement. Les gestionnaires avisés investissent massivement dans la rénovation thermique et la labellisation environnementale. Ces efforts assurent la conformité des biens et attirent des locataires de premier plan. Privilégiez les véhicules intégrant ces objectifs dans leur stratégie de gestion locative. Cela protège votre épargne contre les futures décotes liées à la mauvaise performance énergétique des bâtiments.
La gestion du risque de vacance locative
La vacance locative représente l’ennemi numéro un de la rentabilité. Une gestion efficace utilise des outils technologiques pour surveiller le taux d’occupation en temps réel. En cas de départ d’un locataire, la société de gestion active immédiatement ses réseaux pour trouver un remplaçant. La diversification géographique aide aussi à absorber les périodes de creux localisées. En tant qu’associé, vous bénéficiez de cette mutualisation des efforts. Le risque de vacance est ainsi dilué sur l’ensemble du portefeuille immobilier. Une gestion active et proactive reste le meilleur levier pour sécuriser vos revenus sur le long terme.
Optimiser la fiscalité pour maximiser votre rendement
La fiscalité représente un levier déterminant pour la rentabilité nette de votre placement. En France, les revenus issus des parts de SCPI sont principalement imposés dans la catégorie des revenus fonciers. Ils s’ajoutent donc à vos autres revenus fonciers et sont soumis à votre tranche marginale d’imposition ainsi qu’aux prélèvements sociaux. Une compréhension fine des mécanismes fiscaux s’avère indispensable pour éviter une érosion inutile de vos gains. Il existe toutefois des stratégies pour alléger cette charge fiscale et booster votre rendement locatif.
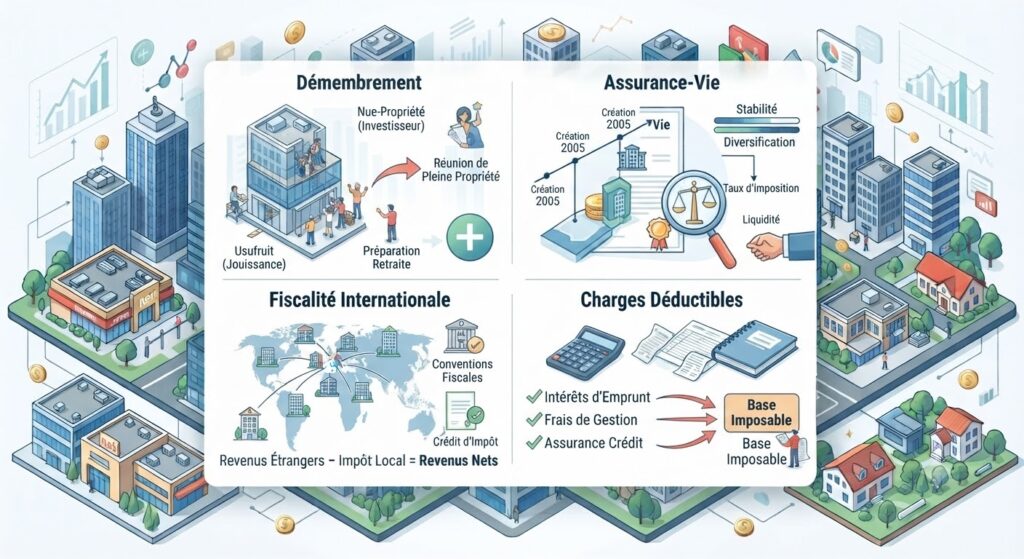
Le démembrement de propriété : une stratégie de long terme
Le démembrement de propriété constitue une technique puissante pour optimiser votre fiscalité. Vous séparez alors la nue-propriété de l’usufruit des parts. Durant la période de démembrement, vous ne percevez pas de revenus, mais vous n’êtes pas imposé. À l’issue de cette période, vous récupérez la pleine propriété sans frottement fiscal supplémentaire. Cette méthode permet de préparer votre retraite ou de transmettre un patrimoine à moindre coût. Elle demande néanmoins une immobilisation de vos capitaux sur une période définie, généralement comprise entre cinq et vingt ans.
Investir via l’assurance-vie pour plus de souplesse
Pour simplifier la gestion et bénéficier d’un cadre fiscal plus avantageux, vous pouvez investir dans des SCPI au sein d’un contrat d’assurance-vie. Cette option transforme vos revenus fonciers en revenus financiers, souvent moins taxés selon l’antériorité du contrat. De plus, l’assureur garantit une liquidité accrue en rachetant vos parts plus rapidement. C’est un excellent choix pour les épargnants qui privilégient la simplicité et la capitalisation. Vérifiez toutefois les frais prélevés par votre assureur, car ils peuvent grignoter la performance globale de vos parts.
La fiscalité des investissements à l’étranger
Certaines SCPI investissent dans l’immobilier européen pour profiter d’une fiscalité internationale plus clémente. Les loyers perçus à l’étranger bénéficient souvent de conventions fiscales évitant la double imposition. Vous pouvez ainsi bénéficier d’un taux de prélèvement souvent inférieur aux prélèvements sociaux français. Pour obtenir des précisions sur les règles de déclaration de ces revenus, consultez le site service-public.fr qui détaille les obligations déclaratives pour les revenus de source étrangère. Cette diversification géographique limite votre exposition au marché français tout en optimisant votre fiche d’imposition annuelle.
Réduire l’assiette imposable avec les charges déductibles
Si vous détenez vos parts en direct, n’oubliez pas de déduire les charges liées à votre investissement. Vous pouvez notamment déduire les intérêts de l’emprunt contracté pour l’achat de vos parts. Ces intérêts viennent diminuer le revenu foncier imposable. Il en va de même pour les frais de gestion ou les assurances liées à votre crédit. Une bonne tenue de votre comptabilité personnelle vous permet de minorer légalement vos impôts. Le recours à un expert-comptable ou à un conseiller en gestion de patrimoine peut s’avérer rentable si votre portefeuille de parts devient conséquent. Une planification fiscale rigoureuse transforme votre investissement immobilier en un outil d’enrichissement bien plus efficace.
Construire une stratégie cohérente pour réussir durablement
La réussite en SCPI ne repose pas sur un coup de chance, mais sur une approche structurée et réfléchie. Après avoir analysé les mécanismes de la pierre papier, les critères de performance et les leviers fiscaux, vous disposez des bases nécessaires. Toutefois, chaque épargnant possède des objectifs uniques. Votre stratégie doit donc s’adapter à votre horizon de placement, à votre aversion au risque et à votre situation fiscale globale. La patience reste votre meilleure alliée pour transformer ces investissements en une source de revenus pérenne.
L’importance de la diversification au sein de votre portefeuille
Ne concentrez jamais l’ensemble de votre épargne immobilière sur un seul véhicule. Même si la SCPI mutualise les risques, diversifier vos fonds permet de lisser la performance globale. Combinez par exemple des SCPI spécialisées dans les bureaux avec d’autres orientées vers la logistique ou l’immobilier résidentiel. Vous pouvez également varier les zones géographiques pour équilibrer l’exposition aux différents cycles économiques. Cette approche de gestion multi-SCPI protège votre patrimoine contre les aléas sectoriels. Une stratégie diversifiée offre une résilience accrue face aux imprévus du marché immobilier.
Préparer sa sortie et anticiper la liquidité
Bien que la SCPI soit un investissement de long terme, la question de la liquidité mérite votre attention. À terme, vous souhaiterez peut-être récupérer votre capital pour financer un nouveau projet. La revente de parts s’effectue sur un marché secondaire organisé par la société de gestion. Le délai de revente peut varier selon la conjoncture économique et la popularité du fonds. Intégrez cette donnée dans votre réflexion globale avant toute souscription. Privilégiez les SCPI dotées d’une forte capitalisation, car elles présentent généralement une meilleure liquidité pour les associés souhaitant sortir du fonds.
S’entourer d’experts pour faire les bons choix
Le marché des SCPI évolue constamment sous l’effet des nouvelles réglementations et des changements technologiques. Il est parfois complexe de comparer des centaines de produits financiers seul. S’informer régulièrement auprès de sources fiables est essentiel pour ajuster votre stratégie. Pour découvrir davantage de conseils et d’analyses pointues sur le développement de vos projets, n’hésitez pas à consulter notre blog spécialisé en stratégie business. Une veille active vous permet de saisir les opportunités et d’éviter les pièges les plus fréquents du marché.
La discipline au service de vos objectifs financiers
Le succès financier exige de la constance. Automatisez vos investissements si possible pour lisser le prix d’achat de vos parts sur le long terme. Réinvestissez vos dividendes si votre situation fiscale le permet afin de profiter de la magie des intérêts composés. Surveillez annuellement les rapports de gestion pour valider que vos SCPI continuent de respecter vos critères initiaux. La rigueur dans le suivi de vos investissements constitue la différence majeure entre un épargnant passif et un investisseur averti. En maîtrisant ces fondamentaux, vous transformez l’épargne immobilière en un puissant moteur de création de richesse. Gardez une vision claire de vos buts, restez discipliné et laissez le temps agir en votre faveur pour bâtir un avenir financier serein et performant.
Conclusion
Investir en SCPI constitue une réponse adaptée aux enjeux de la diversification patrimoniale. En déléguant la gestion locative à des experts, vous accédez à un immobilier professionnel de qualité tout en mutualisant les risques liés à la détention directe. Une analyse méthodique des indicateurs de performance, couplée à une stratégie fiscale optimisée, permet de sécuriser vos revenus complémentaires sur le long terme.
La clé du succès repose sur la sélection rigoureuse de vos véhicules d’investissement et le respect d’une vision de long terme. En adoptant une démarche disciplinée et en diversifiant vos actifs, vous transformez l’épargne immobilière en un levier de croissance puissant pour votre capital. Le marché immobilier évolue, mais les principes de prudence et d’expertise demeurent vos meilleurs guides. Êtes-vous prêt à franchir le pas pour bâtir, dès maintenant, les fondations de votre future liberté financière ?