
Sommaire
- Le grand écart de la rentrée financière : salarié versus indépendant
- Les méandres de la fiscalité : entre simplicité et complexité
- Les leviers d’action pour sécuriser et dynamiser sa trésorerie
- Le statut d’auto-entrepreneur face à la réalité du terrain
- Choisir son camp entre liberté et sécurité financière
Introduction
À la fin du mois, la question du compte en banque réveille deux réalités bien distinctes. D’un côté, le salarié profite d’un revenu régulier et sécurisé. De l’autre, l’indépendant navigue à vue, soumis aux variations de ses contrats.
Pourtant, au-delà du statut, c’est la gestion de trésorerie qui détermine la santé financière. Entre factures impayées, charges imprévues et anticipation des impôts, chaque modèle impose ses propres règles du jeu.
Comment piloter son argent quand on change de statut ? Plongeons dans les coulisses de la finance personnelle pour découvrir quel modèle protège le mieux votre avenir.
Le grand écart de la rentrée financière : salarié versus indépendant
Le rythme de l’argent donne le ton de notre quotidien. Le salarié connaît la date exacte de son versement chaque mois. Cette régularité simplifie le pilotage financier à l’extrême. Le loyer, les courses et l’épargne s’alignent sur un calendrier fixe.
Le freelance, en revanche, découvre un monde plus instable. Un mois faste alterne parfois avec une période creuse. Cette réalité change totalement la façon de voir ses comptes. L’indépendant doit accepter une incertitude permanente.
Sécurité du salariat face à l’autonomie des indépendants
Le contrat de travail offre un coussin de sécurité confortable. L’employeur gère les cotisations, le prélèvement à la source et les charges sociales. Le salaire net arrive sur le compte sans effort de gestion.
Pour les indépendants, chaque euro demande une action directe. Trouver des clients, signer des contrats et facturer constitue la seule source de revenus. Le chiffre d’affaires fluctue selon l’énergie investie et la conjoncture.
Cette autonomie demande une rigueur de chaque instant. Un oubli de facturation se traduit immédiatement par un trou dans les liquidités. La liberté professionnelle a donc un coût psychologique et organisationnel élevé.
Les flux de trésorerie au quotidien
Le compte en banque d’un salarié ressemble à un fleuve tranquille. Les entrées sont prévisibles et les sorties se lissent facilement sur l’année. Programmer des virements automatiques devient un jeu d’enfant.
Pour l’auto-entrepreneur ou le freelance en société, la trésorerie ressemble à des montagnes russes. Les entrées d’argent dépendent des délais de paiement des clients. Vingt jours de retard suffisent parfois pour créer une tension bancaire.
Maîtriser ces flux évite les sueurs froides. Il faut anticiper les creux et lisser ses dépenses personnelles. Un bon pilotage financier commence par cette acceptation du décalage entre la prestation et le paiement effectif.
Construire un matelas de sécurité indispensable
La gestion des imprévus creuse le premier vrai fossé entre les deux mondes. Le salarié bénéficie d’une protection sociale robuste en cas de coup dur. Le chômage ou la maladie ne stoppent pas net ses revenus.
Le freelance ne possède pas ce filet de sécurité institutionnel. Il doit se constituer une épargne de précaution solide. Mettre de côté l’équivalent de trois à six mois de charges devient une obligation vitale.
Cette réserve absorbe les périodes sans contrat. Elle permet de dormir la nuit sans craindre le rejet d’un prélèvement. L’indépendant devient son propre banquier et son propre assureur.
Anticiper les charges pour éviter le piège fiscal
La confusion entre chiffre d’affaires et salaire représente le piège classique du débutant. Un freelance encaisse une belle somme et commet l’erreur de la dépenser entièrement.
Les cotisations sociales et les impôts finissent toujours par arriver. L’auto-entrepreneur doit provisionner une part de chaque facture dès son encaissement. Cette discipline sépare le succès de la faillite rapide.
Le salarié ignore totalement cette gymnastique comptable. Son employeur verse les cotisations avant même le calcul du net. Le modèle du salariat protège l’individu contre ses propres erreurs d’anticipation budgétaire.
La structure des revenus façonne notre rapport à l’argent. Le salarié mise sur la prévoyance alors que le freelance mise sur l’adaptabilité. Comprendre ces mécanismes pose les bases d’une gestion saine, peu importe le chemin choisi.
Les méandres de la fiscalité : entre simplicité et complexité
Le système fiscal façonne directement la santé de votre compte en banque. Chaque statut impose des règles différentes pour déclarer et payer ses impôts. Comprendre ces mécanismes évite les mauvaises surprises au moment de régler la facture.
Le salarié subit un prélèvement direct et invisible. L’administration prélève l’impôt avant même que l’argent touche son compte. Le pilotage financier se résume ici à surveiller un montant net déjà épuré.
Le labyrinthe fiscal des indépendants
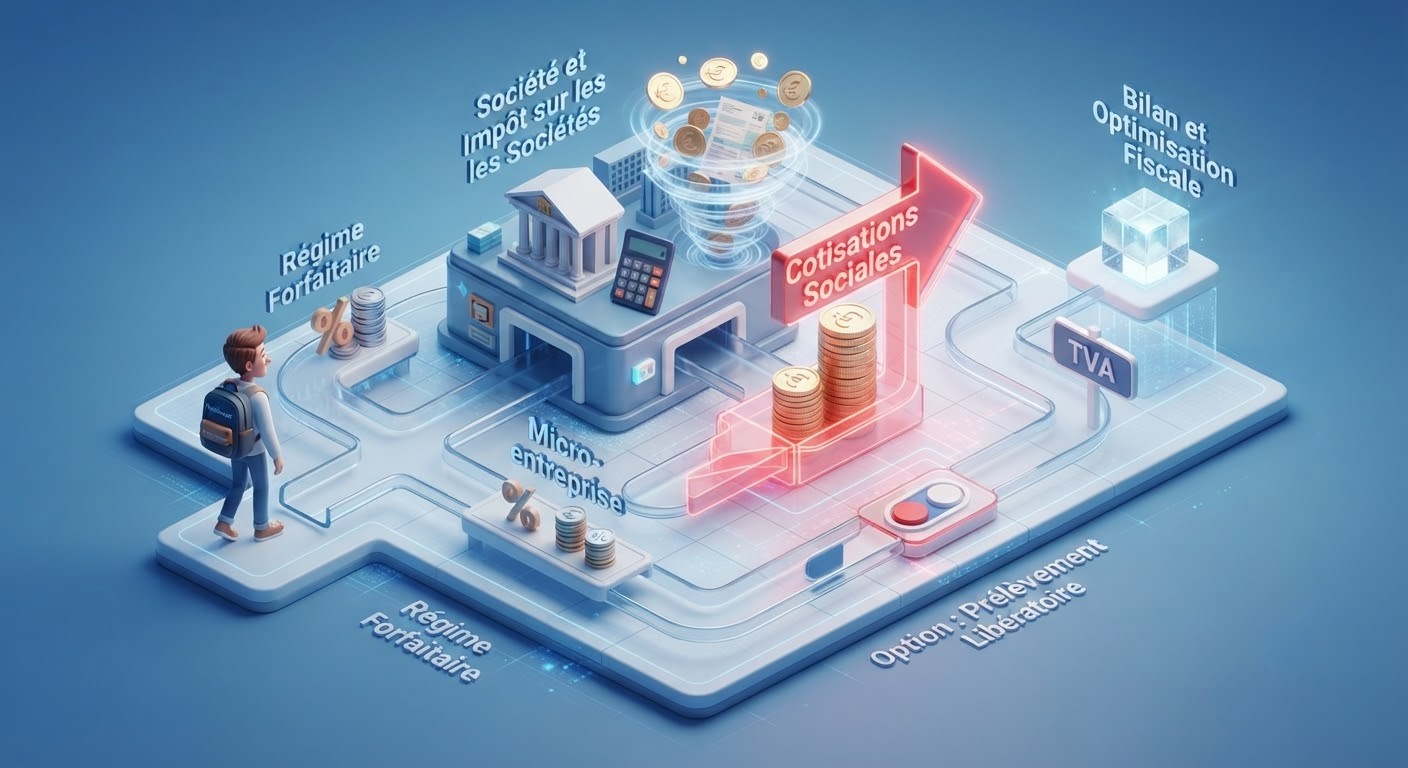
Le freelance fait face à une réalité administrative beaucoup plus dense. Il doit déclarer son chiffre d’affaires, calculer ses charges et payer ses taxes lui-même. Cette liberté de gestion demande une attention constante.
L’auto-entrepreneur profite d’un régime simplifié très populaire. Le calcul des cotisations se fait via un pourcentage fixe appliqué au chiffre d’affaires encaissé. Ce système séduit par sa clarté apparente.
Pourtant, ce cadre simple montre vite ses limites. Dès que les charges réelles augmentent, le régime forfaitaire devient moins intéressant. L’indépendant doit alors basculer vers une structure en société.
Optimiser sa structure pour payer moins d’impôts
La création d’une société ouvre la porte à de vraies stratégies d’optimisation fiscale. Le chef d’entreprise peut choisir entre l’impôt sur le revenu et l’impôt sur les sociétés. Ce choix stratégique modifie lourdement le montant final reversé à l’État.
Le salarié ne dispose d’aucun levier de ce type. Son salaire brut se transforme en net selon des grilles nationales rigides. Il ne peut pas décider de reporter une partie de ses revenus pour lisser sa tranche marginale d’imposition.
Le freelance maîtrise son calendrier de facturation. Il peut décider d’encaisser une grosse facture en fin d’année ou au début de la suivante. Cette souplesse aide à réguler sa charge fiscale globale.
La note salée des cotisations sociales
Les charges sociales représentent le poste de dépense le plus lourd pour un indépendant. En France, un travailleur non-salarié reverse une part importante de son chiffre d’affaires en cotisations.
Ces cotisations ouvrent des droits à la retraite, à la sécurité sociale et parfois à la prévoyance. Néanmoins, leur paiement en décalage crée un piège redoutable pour la trésorerie. L’argent perçu aujourd’hui finance des charges calculées sur le passé.
Le salarié ne voit jamais passer ces cotisations. L’employeur s’acquitte de la part patronale et salariale en amont. Le risque d’un appel de cotisations surprise n’existe pas dans le monde du salariat.
Anticiper l’impact du prélèvement libératoire ou réel
Le choix du mode de calcul des taxes change radicalement la donne. Le versement libératoire de l’impôt simplifie la vie des petits indépendants. Il permet de payer l’impôt sur le revenu en même temps que les charges sociales.
Lorsque le chiffre d’affaires dépasse certains seuils, ce mécanisme disparaît. Le régime réel s’impose alors de force. L’entrepreneur doit déduire ses frais professionnels réels pour calculer son bénéfice imposable.
Cette gestion demande l’aide d’un expert-comptable ou l’utilisation d’un logiciel spécialisé. Le coût de cette structure s’ajoute aux frais de l’entreprise. Gérer sa fiscalité devient un métier à part entière.
La gestion de l’argent sous contrainte fiscale sépare les amateurs des professionnels. Le salarié bénéficie d’un bouclier protecteur permanent. L’indépendant, lui, doit piloter sa barque au milieu des lois de finances et des réformes successives.
Les leviers d’action pour sécuriser et dynamiser sa trésorerie
Le compte en banque d’un travailleur demande une attention constante. Laisser dormir son argent représente une erreur stratégique majeure. Que l’on touche un salaire fixe ou que l’on facture au forfait, chaque euro doit trouver sa place.
Le salarié profite d’une simplicité d’exécution redoutable. Ses liquidités se placent facilement via des outils automatisés proposés par sa banque. L’indépendant doit redoubler d’efforts pour structurer ses flux financiers au quotidien.
Automatiser le suivi pour garder le contrôle
Le secret d’une gestion sereine repose sur l’anticipation. Attendre la fin du mois pour regarder ses comptes mène tout droit à la catastrophe. Mettre en place des outils de suivi automatisé change radicalement la donne pour l’entrepreneur.
Cette démarche permet de repérer les failles avant qu’elles ne deviennent fatales. Pour approfondir ce sujet, découvrez comment optimiser votre besoin en fonds de roulement afin de pérenniser votre activité. Un bon suivi offre une visibilité claire sur plusieurs mois.
Le salarié délègue cette surveillance à la régularité de son employeur. Il sait exactement ce qui entre et ce qui sort de son foyer. L’indépendant, lui, joue le rôle de directeur financier de sa propre micro-structure.
Lisser les revenus face aux aléas
La gestion du cash-flow demande une discipline de fer. Un mois record ne doit pas inciter à la dépense excessive. Il faut apprendre à lisser ses rentrées d’argent pour maintenir un train de vie stable.
Le salariat intègre cette stabilité par défaut. Le montant versé reste identique, peu importe la charge de travail réelle de la période. Cette prévisibilité protège l’esprit des tracas liés à la survie financière immédiate.
Le travailleur indépendant subit les vagues de l’activité économique. Il doit se verser un salaire fixe fictif, même si son chiffre d’affaires varie fortement. Cette méthode recrée artificiellement la sécurité d’un contrat de travail classique.
Diversifier ses sources de revenus
Mettre tous ses œufs dans le même panier met la trésorerie en danger. Le salarié dépend d’un unique employeur pour la totalité de ses revenus. En cas de rupture, l’impact sur le compte en banque s’avère violent.
The freelance multiplie souvent les clients pour limiter ce risque de dépendance. Si un partenaire historique arrête sa collaboration, les autres contrats amortissent le choc. Cette diversification protège efficacement le chiffre d’affaires global.
Pourtant, multiplier les clients demande une gestion administrative plus lourde. Chaque facture supplémentaire augmente le risque d’impayés et de retards de virement. L’indépendant doit donc trouver un équilibre entre diversification et charge de travail.
Anticiper les investissements futurs
Préparer l’avenir exige des choix financiers mûrement réfléchis. Renouveler son matériel informatique ou s’offrir une formation coûte cher. Le salarié pioche dans son épargne personnelle constituée au fil des mois.
L’indépendant utilise la trésorerie de son entreprise pour financer ces dépenses professionnelles. Cette logique permet parfois de déduire une partie des frais de son résultat imposable. Le choix du statut change donc la rentabilité réelle de l’investissement.
Piloter son argent demande de la méthode et de la rigueur. Le modèle du salariat apporte la tranquillité d’esprit grâce à son automatisation naturelle. L’indépendant gagne en liberté mais doit porter la responsabilité entière de ses choix financiers.
Le statut d’auto-entrepreneur face à la réalité du terrain
Le choix du régime juridique pèse lourdement sur la gestion quotidienne de l’argent. Beaucoup se lancent en tant qu’auto-entrepreneur séduits par la simplicité administrative apparente. Pourtant, cette structure montre rapidement ses limites dès que l’activité grandit. Le salarié, de son côté, avance dans un cadre rigide mais totalement sécurisé par le droit du travail.
Comprendre les subtilités de ces statuts aide à éviter les désillusions financières. Le pilotage financier varie du tout au tout selon que l’on possède ou non un employeur.
Les limites du régime micro-fiscal
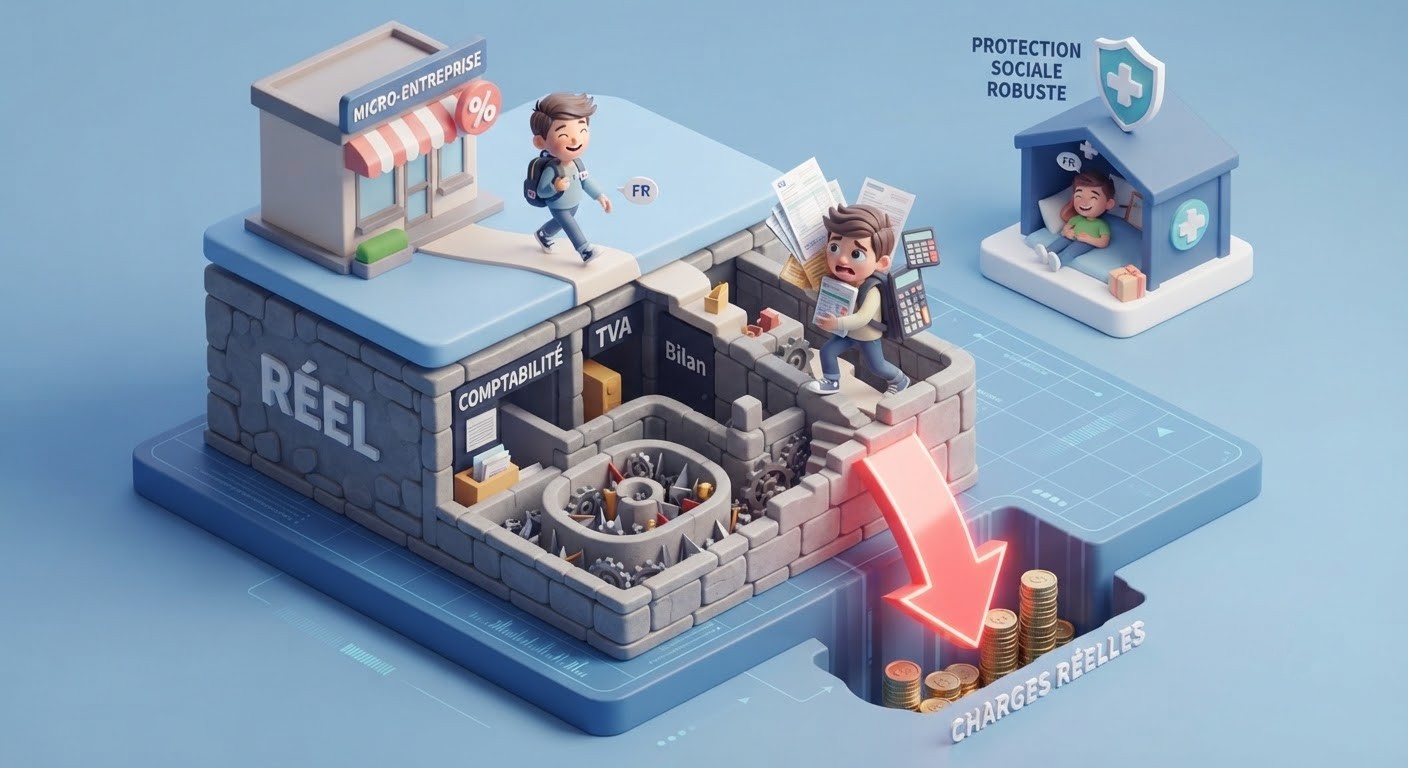
Le régime de la micro-entreprise brille par sa facilité de création et de déclaration. Le calcul des cotisations se fait en un clin d’œil sur le chiffre d’affaires brut. Aucun bilan comptable complexe n’est exigé par l’administration.
Cependant, ce système bloque toute déduction des charges réelles. Si vous achetez du matériel coûteux, la TVA reste à votre charge et rien ne vient réduire votre base imposable. Pour connaître précisément vos obligations légales et les seuils à ne pas dépasser, vous pouvez consulter le site officiel de l’administration française. Cette source officielle détaille toutes les règles applicables aux travailleurs indépendants.
Le salarié ignore totalement ces contraintes techniques. Son bulletin de paie résume des mois de travail sans qu’il ait besoin de se soucier de la comptabilité générale de l’entreprise qui l’emploie.
La protection sociale au cœur du modèle
La sécurité financière ne se limite pas au montant perçu chaque mois. Elle englobe aussi la couverture en cas de coup dur. Le salarié bénéficie d’un filet de sécurité très protecteur incluant la mutuelle d’entreprise et les indemnités journalières solides.
L’indépendant subit une protection sociale souvent jugée moins couvrante. Les premiers jours de maladie ne sont généralement pas remboursés de la même manière. Il doit souscrire des assurances complémentaires pour combler ces manques.
Cette cette différence impacte directement la trésorerie personnelle. En cas d’arrêt de travail prolongé, les revenus du freelance s’arrêtent net alors que ses charges fixes continuent de tomber.
La flexibilité contre la précarité
Le salariat offre une stabilité psychologique incontestable. Savoir que l’argent tombera à date fixe permet de planifier ses investissements personnels sur le long terme. Acheter un bien immobilier devient plus simple avec un contrat à durée indéterminée.
Le freelance gagne en liberté mais perd en visibilité bancaire. Les banques demandent souvent trois bilans comptables avant d’accorder un prêt immobilier. Cette réalité complique l’accès au crédit pour les nouveaux entrepreneurs.
La liberté de choisir ses clients et ses horaires a donc un prix. Il faut accepter une charge mentale plus lourde pour espérer développer son chiffre d’affaires et bâtir un patrimoine solide.
Choisir son camp entre liberté et sécurité financière
Le parcours professionnel ressemble à une course d’orientation permanente. D’un côté, le salariat offre un chemin balisé, prévisible et rassurant. De l’autre, l’indépendance propose des sentiers sauvages mais potentiellement plus lucratifs.
Chaque modèle impose sa propre vision de la gestion de trésorerie. Le salarié automatise son épargne sans effort mental particulier. Le freelance pilote son navire au milieu des vagues fiscales et des variations de commandes.
Faire le point sur ses propres objectifs de vie
Le choix du statut ne dépend pas uniquement des mathématiques. Votre tolérance au risque joue un rôle primordial dans cette décision. Aimez-vous la stabilité d’un virement mensuel fixe ou préférez-vous décider de votre propre chiffre d’affaires ?
Pour approfondir vos connaissances sur le développement d’entreprise et affiner votre stratégie, n’hésitez pas à explorer les ressources disponibles sur notre site web de référence. Chaque profil trouve des réponses adaptées à sa situation personnelle.
L’important reste de comprendre vos propres limites psychologiques. Un entrepreneur stressé par le manque de visibilité ne s’épanouira pas en freelance. Un salarié bridé par des grilles de salaire stagnera dans son ambition.
Adapter sa stratégie au fil des années
La vie professionnelle évolue et vos besoins changent avec le temps. Un jeune diplômé cherche parfois la sécurité pour fonder un foyer. Ce même individu cherchera peut-être plus de liberté au milieu de sa carrière.
Il est tout à fait possible de basculer d’un modèle à l’autre. De nombreux salariés deviennent consultants pour tester leur autonomie. D’autres indépendants choisissent de retrouver le confort d’un poste en entreprise après quelques années intenses.
Cette transition demande une adaptation rapide de vos habitudes financières. Passer du statut de salarié à celui d’auto-entrepreneur bouleverse complètement votre rapport au paiement des charges et des impôts.
Bâtir un avenir serein peu importe son statut
La réussite financière ne dépend pas uniquement du montant inscrit sur la facture. Elle réside dans votre capacité à épargner et à anticiper les coups durs. Un bon pilotage financier protège votre famille et vos projets.
Le salarié doit veiller à ne pas s’endormir dans le confort de son CDI. L’indépendant doit structurer son entreprise pour éviter l’épuisement professionnel et la banqueroute.
Finalement, le meilleur modèle reste celui qui vous permet de dormir la nuit. Prenez le temps de peser le pour et le contre avant de tracer votre route vers l’indépendance ou la stabilité salariale.
Conclusion
Entre la sérénité programmée du salariat et l’agilité audacieuse du freelance, la gestion de trésorerie trace une ligne de démarcation profonde. Le premier mise sur la régularité et l’automatisation des charges, tandis que le second navigue entre fluctuations de revenus et obligations fiscales pointues.
Pourtant, au-delà des chiffres et des statuts juridiques, la véritable performance financière repose sur la discipline et l’anticipation. Qu’il s’agisse de se constituer un matelas de sécurité ou d’optimiser ses flux de trésorerie, chaque choix demande une stratégie sur mesure.
Le modèle idéal n’existe pas dans l’absolu ; il correspond simplement à celui qui sert au mieux vos ambitions sans compromettre votre paix d’esprit. Quel que soit votre chemin, c’est votre capacité à piloter votre argent aujourd’hui qui dessinera la liberté de demain.