
Sommaire
- Analyser l’impact réel de l’inflation sur vos actifs
- Miser sur les actifs réels pour protéger sa valeur
- Optimiser la structure fiscale pour maximiser vos gains
- Maîtriser la psychologie de l’investisseur face à l’inflation
- Piloter la performance à long terme pour sécuriser l’avenir
Introduction
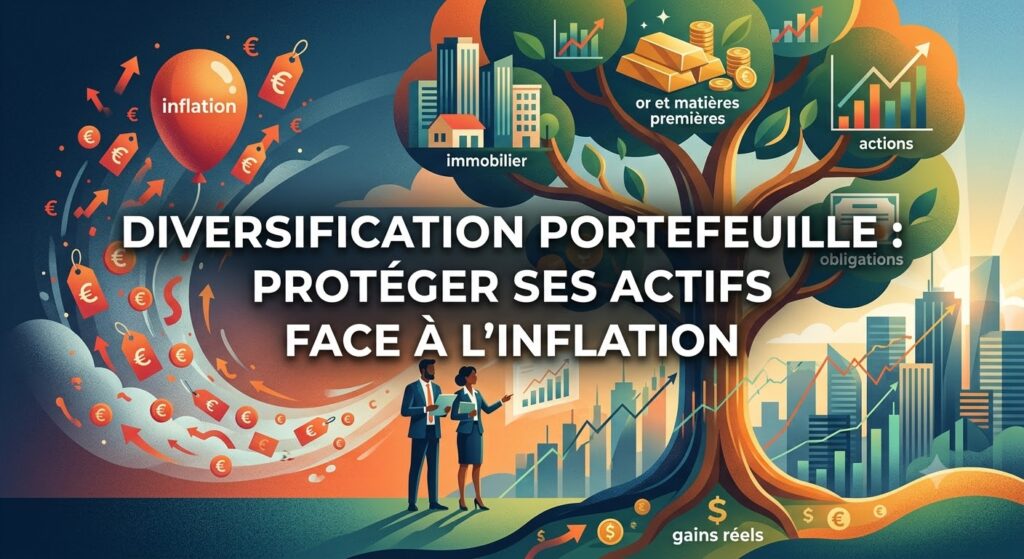
L’inflation érode silencieusement votre pouvoir d’achat. Face à cette menace, la passivité devient le pire ennemi de votre patrimoine. Une stratégie de diversification portefeuille rigoureuse transforme ce risque en opportunité.
Ne vous contentez plus de méthodes traditionnelles. Pour préserver vos actifs financiers, vous devez repenser votre allocation globale. Cette démarche allie gestion risque optimale et recherche de rendement réel. Elle protège votre épargne tout en préparant l’avenir.
Dans cet article, nous analysons les leviers indispensables pour structurer un portefeuille résilient. Découvrez comment naviguer sereinement dans un contexte économique incertain. Maîtrisez les fondamentaux pour sécuriser vos investissements sur le long terme. Suivez notre guide expert pour bâtir une stratégie robuste, capable de traverser les cycles inflationnistes sans compromettre vos objectifs financiers.
Analyser l’impact réel de l’inflation sur vos actifs
L’inflation agit comme un impôt invisible sur votre capital. Elle diminue la valeur réelle de chaque euro détenu. Pour comprendre l’urgence d’une diversification portefeuille, il faut d’abord mesurer cet impact. Quand les prix grimpent, votre pouvoir d’achat recule mécaniquement si votre rendement stagne.
Identifier les actifs les plus vulnérables
Certains supports d’épargne subissent l’inflation de plein fouet. Les liquidités sur les comptes courants sont les premières victimes. Leur valeur réelle s’évapore au rythme de la hausse des prix. Les obligations à taux fixe souffrent également. Lorsque l’inflation augmente, les taux directeurs suivent souvent la même trajectoire. Cela fait baisser le prix de vos anciennes obligations. Vous subissez alors une double peine : une perte de valeur de marché et une perte de pouvoir d’achat. Il devient risqué de laisser une part trop importante de son patrimoine dans ces instruments sans protection.
La nécessité d’une gestion risque proactive
La gestion risque ne consiste pas à fuir le marché. Elle implique d’ajuster votre exposition pour contrer la hausse des coûts. Une stratégie gagnante intègre des actifs capables de répercuter l’inflation. Les entreprises disposant d’un fort pouvoir de fixation des prix en sont un exemple parfait. Elles augmentent leurs tarifs sans perdre leur clientèle, ce qui protège leurs marges. En investissant dans de telles structures, vous transférez une partie du risque inflationniste. Vous maintenez ainsi la valeur intrinsèque de vos actifs financiers sur la durée.
Adopter une vision globale du patrimoine
L’erreur classique consiste à ignorer la corrélation entre vos investissements. Si tous vos actifs réagissent de la même manière à l’inflation, vous n’êtes pas diversifié. Une véritable stratégie exige une déconnexion entre les différentes classes d’actifs. Vous devez mélanger des supports aux comportements variés pour lisser les effets des chocs économiques.
- Répartissez vos investissements : ne misez pas tout sur un seul secteur ou une seule zone géographique.
- Surveillez la corrélation : assurez-vous que vos actifs ne chutent pas tous en même temps.
- Privilégiez les actifs réels : ils offrent souvent une meilleure résistance structurelle.
La diversification ne signifie pas multiplier les lignes au hasard. Elle demande une sélection rigoureuse pour optimiser le couple rendement-risque. En période de hausse des prix, ce travail de sélection devient le moteur principal de votre performance. Vous ne cherchez plus seulement à gagner de l’argent. Vous cherchez surtout à protéger la valeur de votre capital contre l’érosion monétaire. Cette approche méthodique constitue le socle indispensable pour affronter n’importe quel cycle économique. Chaque choix d’investissement doit servir cet objectif de résilience globale. En comprenant ces mécaniques dès aujourd’hui, vous construisez une base solide pour la suite de votre stratégie.
Miser sur les actifs réels pour protéger sa valeur
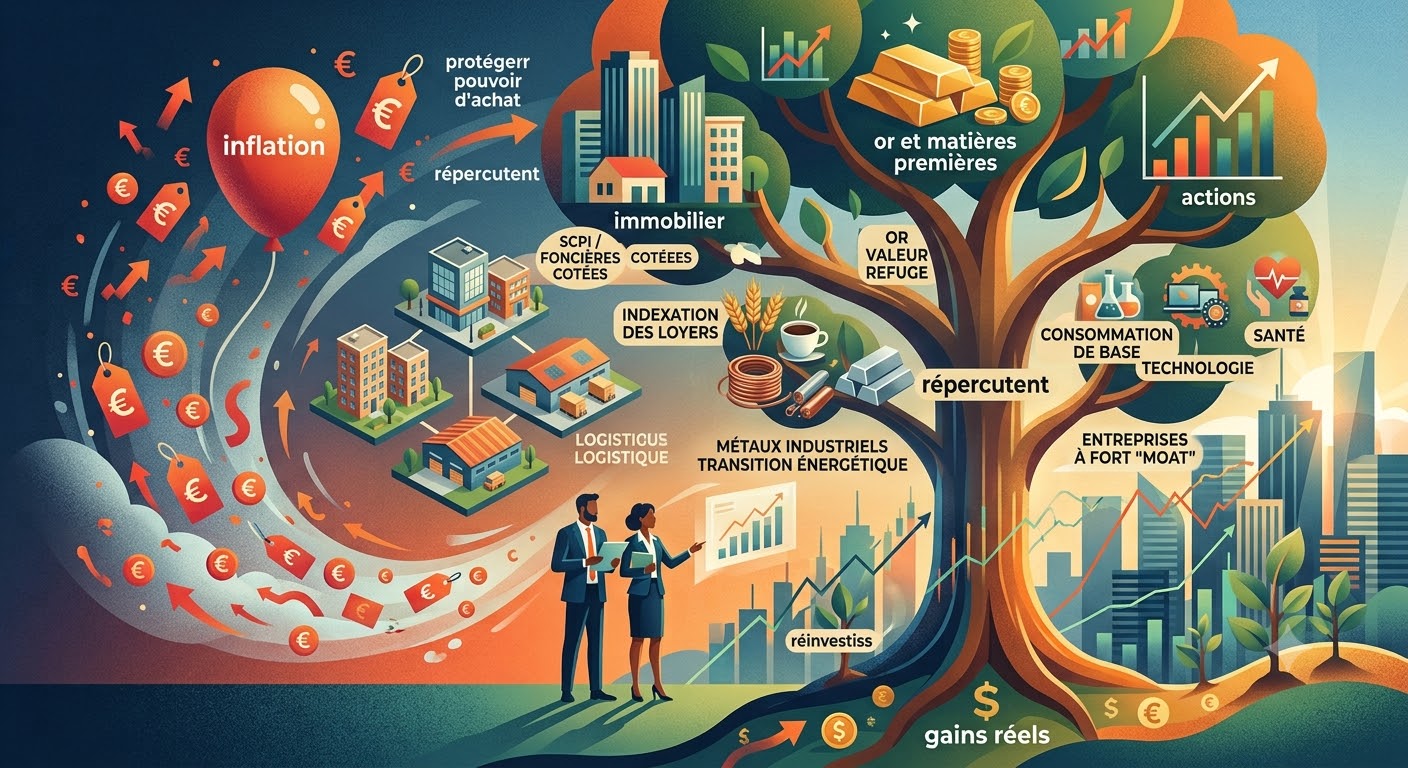
Les actifs réels constituent une défense naturelle contre l’inflation. Contrairement aux produits monétaires, leur valeur intrinsèque progresse souvent avec les prix. Ils offrent une protection tangible qui sécurise votre épargne sur le long terme. Intégrer ces actifs dans votre diversification portefeuille permet de maintenir votre pouvoir d’achat.
L’immobilier comme rempart historique
L’immobilier reste un choix classique pour contrer la hausse des prix. Les loyers suivent généralement l’inflation, ce qui valorise mécaniquement le bien. Vous profitez ainsi d’une double protection : la hausse de la valeur vénale et l’indexation des revenus locatifs. Pour diversifier, privilégiez les SCPI ou les foncières cotées. Ces structures permettent d’accéder à l’immobilier sans subir les contraintes de gestion directe. Elles offrent aussi une liquidité supérieure à l’achat d’un appartement en propre. Vous bénéficiez d’une exposition variée à différents secteurs comme le commerce, les bureaux ou la logistique.
Les matières premières et l’or
Les matières premières réagissent directement aux tensions inflationnistes. L’or, en particulier, joue son rôle de valeur refuge depuis des millénaires. Il ne génère pas de rendement sous forme de dividendes, mais il préserve la valeur réelle. Les métaux industriels, quant à eux, bénéficient de la demande croissante liée à la transition énergétique. Vous pouvez investir via des ETF spécialisés pour simplifier votre accès à ces marchés. Toutefois, limitez cette exposition à une part restreinte de vos actifs financiers. L’objectif demeure la stabilisation du portefeuille, pas la spéculation pure. Une volatilité élevée caractérise souvent ces secteurs, exigeant une gestion prudente.
Le pouvoir des entreprises à forte capacité d’adaptation
Certaines actions d’entreprises excellent en période de forte inflation. Identifiez les sociétés qui possèdent un ‘fossé économique’ ou moat. Ces entreprises imposent leurs prix sans faire fuir leurs clients. Elles conservent des marges solides malgré la hausse des coûts de production.
- Secteur de la consommation de base : Les besoins essentiels restent stables, peu importe le contexte.
- Technologie à forte valeur ajoutée : Les services indispensables bénéficient d’une demande inélastique.
- Santé et pharmacie : Ces services profitent d’une demande constante et souvent indexée.
En sélectionnant des titres de qualité, vous améliorez la résilience de vos actifs financiers. Ces entreprises répercutent l’inflation sur leurs tarifs finaux. Vos dividendes augmentent alors souvent au rythme de la hausse des prix. Cette stratégie combine croissance et protection, optimisant ainsi votre gestion risque.
La diversification exige de ne pas tout miser sur un seul type d’actif réel. Combinez l’immobilier, les matières premières et les actions de qualité pour équilibrer votre exposition. Cette approche diversifiée lisse les cycles de marché tout en préservant votre capital. Elle transforme votre portefeuille en une structure robuste, capable d’absorber les chocs inflationnistes. En diversifiant judicieusement, vous sécurisez vos gains passés tout en préparant sereinement les opportunités futures. La maîtrise de ces supports est une étape clé pour tout investisseur souhaitant pérenniser son patrimoine.
Optimiser la structure fiscale pour maximiser vos gains
La performance nette de votre diversification portefeuille dépend autant de la gestion fiscale que des choix d’actifs. En période d’inflation, chaque point de rendement compte pour préserver votre pouvoir d’achat. Une fiscalité mal maîtrisée grignote vos profits et limite votre capacité de réinvestissement. Il devient donc crucial d’adopter des structures juridiques adaptées à votre profil d’investisseur. La réflexion sur l’organisation de vos actifs doit précéder toute décision d’achat majeure.
Utiliser des structures dédiées pour vos actifs
Pour les investissements complexes ou importants, le recours à des entités juridiques spécifiques s’impose. Une structuration bien pensée permet de différer l’imposition et d’optimiser la transmission de votre patrimoine. Si vous développez des activités de gestion plus poussées, il est indispensable de se pencher sur une optimisation fiscale via le montage holding-filiale. Cette organisation offre une flexibilité précieuse pour réinvestir les flux générés sans subir une fiscalité immédiate et lourde. Elle protège ainsi vos gains des prélèvements qui pourraient ralentir la croissance composée de votre capital.
L’importance du choix de l’enveloppe fiscale
Chaque épargne doit trouver sa place dans une enveloppe optimisée. Le PEA, l’assurance-vie ou le PER offrent des avantages fiscaux distincts selon votre horizon. Pour réussir votre gestion risque, alignez vos supports sur vos objectifs temporels. Une enveloppe bien choisie agit comme un bouclier contre la pression fiscale. Elle permet de maintenir un rendement net attractif, essentiel quand l’inflation réduit vos marges de manœuvre. Évitez de négliger ces leviers, car ils transforment radicalement votre performance réelle sur le long terme.
Automatiser votre stratégie pour plus de discipline
La discipline reste le pilier central d’une stratégie résiliente. En période de hausse des prix, l’émotion guide souvent les investisseurs vers des décisions erronées. Pour contrer ce phénomène, privilégiez des méthodes d’investissement récurrentes et automatisées.
- Planifiez vos versements : investissez des sommes fixes à intervalles réguliers, peu importe la conjoncture.
- Rééquilibrez périodiquement : ajustez vos pondérations pour conserver votre profil de risque initial.
- Gardez le cap : restez focalisé sur vos objectifs de long terme malgré la volatilité.
Cette approche systématique réduit l’impact des cycles inflationnistes. Elle vous permet d’acheter plus d’actifs quand les prix baissent et moins quand ils sont haussiers. Vous lissez ainsi votre prix de revient unitaire de manière efficace. Une gestion rigoureuse ne laisse aucune place à l’improvisation ou aux réactions impulsives face aux gros titres des médias. Vous construisez ainsi une sérénité indispensable pour piloter votre patrimoine vers la croissance. En intégrant ces principes, vous renforcez la robustesse de votre stratégie face aux aléas économiques. L’optimisation fiscale et la discipline structurelle forment ensemble un avantage compétitif majeur. Elles transforment votre manière d’aborder les marchés financiers, garantissant une meilleure protection de vos actifs financiers sur la durée. Chaque décision prise avec cette rigueur contribue directement à la pérennité de votre situation financière globale.
Maîtriser la psychologie de l’investisseur face à l’inflation
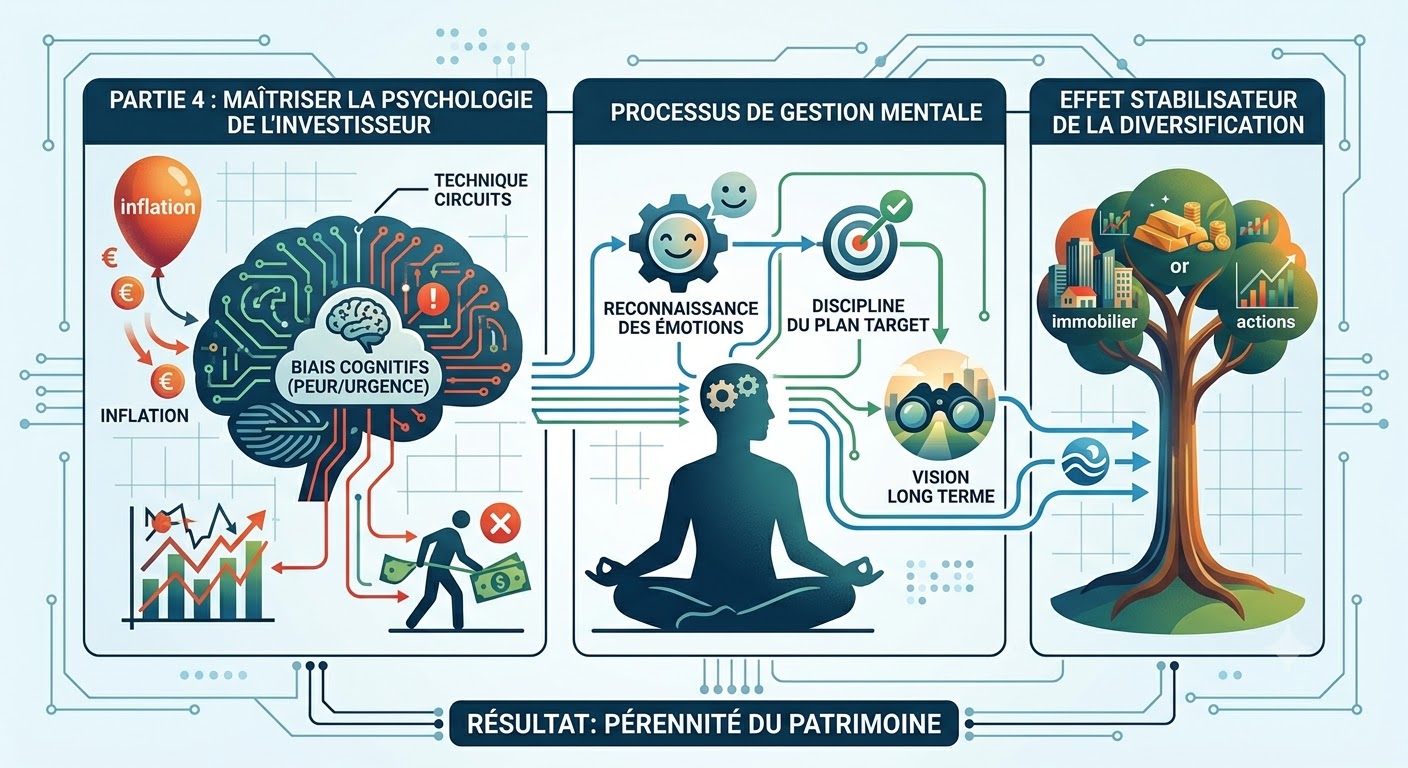
La réussite d’une diversification portefeuille ne repose pas uniquement sur des modèles mathématiques complexes. Elle dépend avant tout de votre capacité à rester rationnel quand l’environnement économique devient incertain. L’inflation provoque souvent une réaction émotionnelle immédiate : la peur. Cette peur pousse de nombreux épargnants à vendre leurs actifs financiers au pire moment, par réflexe de protection. Pourtant, céder à la panique est souvent l’erreur la plus coûteuse dans une stratégie de long terme.
Comprendre les biais cognitifs en période de crise
L’instabilité économique active des biais cognitifs qui altèrent votre jugement. Vous pourriez surestimer les risques immédiats tout en sous-estimant les opportunités à long terme. La perte de pouvoir d’achat crée un sentiment d’urgence qui nuit à la sérénité nécessaire pour gérer son épargne. Pour maintenir une gestion risque cohérente, vous devez reconnaître ces mécanismes mentaux. La discipline consiste à s’en tenir à votre plan initial, indépendamment du bruit ambiant. Un investisseur averti regarde au-delà de la volatilité quotidienne des marchés financiers.
L’importance de la diversification pour réduire l’anxiété
Une diversification bien construite agit comme un stabilisateur psychologique. Lorsque vous savez que votre portefeuille combine des actifs aux comportements variés, le stress diminue. Vous n’êtes plus exposé à un risque unique. Si une classe d’actifs baisse, une autre peut compenser cette perte, maintenant votre rendement global à un niveau acceptable. Cette structure rassure et encourage à maintenir sa stratégie sur la durée. Elle transforme la gestion de votre patrimoine en une démarche méthodique plutôt qu’en une suite d’émotions.
S’appuyer sur des sources d’information fiables
Pour garder une vision claire, évitez la surconsommation d’actualités financières alarmistes. Privilégiez des analyses de fond qui expliquent les mécanismes économiques plutôt que de simples réactions à la hausse des prix. L’éducation financière constitue votre meilleure arme contre l’incertitude. Pour approfondir vos connaissances sur les mécanismes de protection de votre patrimoine face à la conjoncture, vous pouvez consulter les informations officielles sur les enjeux de l’inflation et de l’épargne disponibles sur le site de l’administration française.
- Analysez les faits : basez vos décisions sur des données chiffrées et non sur des opinions.
- Fixez des objectifs clairs : rappelez-vous pourquoi vous investissez à chaque étape du cycle économique.
- Maintenez une perspective de long terme : l’inflation est un défi cyclique qui nécessite une vision étendue.
La maîtrise de soi devient un actif financier à part entière. Plus vous serez capable de détacher vos décisions d’investissement de vos réactions émotionnelles, plus vos chances de succès seront élevées. La résilience de votre portefeuille dépend donc autant de votre portefeuille d’actifs que de la solidité de votre esprit. En acceptant l’inflation comme une composante normale du cycle économique, vous changez de posture. Vous ne subissez plus le marché, vous apprenez à naviguer avec lui vers vos objectifs financiers. Cette maturité constitue l’ultime étape d’une diversification réussie.
Piloter la performance à long terme pour sécuriser l’avenir
Une fois votre stratégie de diversification portefeuille mise en place, le travail ne s’arrête pas là. Le suivi actif est essentiel pour adapter votre allocation aux évolutions économiques. L’inflation n’est pas un phénomène figé ; elle évolue en intensité et en nature au fil des cycles. Pour maintenir un rendement performant tout en assurant une gestion risque rigoureuse, vous devez instaurer des points de contrôle réguliers. Ces revues permettent de réaligner vos actifs financiers sur vos objectifs initiaux et de vérifier la résilience de votre épargne.
L’ajustement dynamique de votre allocation
Le rééquilibrage de votre portefeuille est une opération indispensable. Avec le temps, certains de vos actifs progresseront plus rapidement que d’autres, modifiant ainsi votre répartition initiale. Si une classe d’actifs devient surpondérée, vous augmentez mécaniquement votre risque. Il convient alors de réduire cette exposition pour revenir à votre stratégie cible. Cette discipline vous force à vendre les actifs devenus chers pour racheter ceux qui sont potentiellement sous-évalués. C’est la clé pour maintenir une performance constante malgré les turbulences liées à l’inflation.
L’apport d’une expertise stratégique continue
Naviguer seul dans un contexte financier complexe exige des ressources et du temps que tout investisseur ne possède pas. S’entourer de conseils avisés peut faire la différence entre une gestion subie et une stratégie maîtrisée. L’accès à des analyses pointues et à des perspectives macroéconomiques affinées permet d’anticiper les changements de tendance. Pour bénéficier de conseils pertinents et explorer de nouvelles pistes de développement pour votre patrimoine, nous vous invitons à consulter les ressources spécialisées sur notre plateforme dédiée aux stratégies d’investissement. Vous y trouverez des outils et des dossiers pour perfectionner vos choix de gestion au quotidien.
Préparer sereinement chaque cycle économique
La résilience est le maître-mot de votre réussite financière. En diversifiant, vous ne cherchez pas à deviner l’avenir, mais à vous préparer à tous les scénarios possibles. L’inflation est une constante de l’économie moderne qu’il faut apprendre à gérer plutôt qu’à craindre.
- Audit périodique : analysez vos performances annuelles pour corriger les dérives.
- Adaptation constante : ajustez vos supports selon l’évolution des taux et de la croissance mondiale.
- Conservation des acquis : protégez vos gains par une diversification géographique et sectorielle.
En adoptant cette vision sur le long terme, vous transformez les contraintes inflationnistes en leviers de croissance. Votre patrimoine devient moins sensible aux chocs brutaux et gagne en stabilité. Cette approche méthodique protège votre épargne tout en ouvrant des perspectives de valorisation réelle. La maîtrise de votre stratégie globale est votre meilleur atout pour construire une sérénité financière durable. En restant concentré sur la qualité de vos actifs et la rigueur de votre structure, vous assurez la pérennité de votre situation patrimoniale. Chaque décision éclairée aujourd’hui porte ses fruits pour les décennies à venir. Continuez d’évoluer, de questionner votre stratégie et d’apprendre pour rester à la pointe de l’investissement intelligent.
Conclusion
La lutte contre l’érosion monétaire impose une approche rigoureuse et multidimensionnelle. Nous avons exploré comment une diversification portefeuille judicieuse, alliée à une sélection d’actifs réels et une structuration fiscale optimisée, constitue votre meilleur rempart face à l’inflation. En maîtrisant la psychologie de l’investisseur et en pratiquant un suivi dynamique, vous transformez la volatilité en un levier de résilience pour vos actifs financiers.
La gestion de votre épargne ne doit plus être une réaction subie, mais une stratégie proactive au service de vos objectifs à long terme. La protection de votre pouvoir d’achat exige de la discipline, de la méthode et une vision claire au-delà des turbulences passagères. Votre patrimoine est le reflet de vos décisions d’aujourd’hui : quelle action concrète mettrez-vous en œuvre dès demain pour consolider durablement votre indépendance financière ?