
Introduction
La recherche de rentabilité pousse de nombreux investisseurs à explorer de nouveaux horizons. Pourtant, la véritable clé du succès réside rarement dans l’apport d’un capital massif. L’effet de levier bancaire change radicalement la donne.
Cette stratégie financière puissante permet d’utiliser l’argent de la banque pour financer vos projets. Grâce à un bon crédit bancaire, vous augmentez mécaniquement votre capacité d’emprunt et maximisez la rentabilité investissement.
Devenir un investisseur aguerri demande de maîtriser cet outil redoutable. Cet article détaille le fonctionnement exact de ce mécanisme pour transformer vos projets en succès durables.
1. Comprendre les fondements de l’effet de levier et du crédit bancaire
Qu’est-ce que l’effet de levier financier ?
L’effet de levier désigne un mécanisme simple. Vous empruntez des fonds pour investir. Le rendement de votre placement dépasse le coût du crédit. Cet écart génère un gain supérieur à celui obtenu sans emprunt. Les investisseurs utilisent ce principe pour décupler leur capital de départ. Vous mobilisez l’argent de la banque pour faire fructifier votre patrimoine.
Le rôle central du crédit bancaire
Le crédit bancaire constitue le carburant de cette stratégie. Les banques prêtent aux profils solides. Votre dossier doit inspirer confiance. Vous présentez un projet rentable et un apport suffisant. La banque évalue votre profil avec minutie. Un bon dossier décroche un taux d’intérêt avantageux. Ce taux bas conditionne la réussite de votre opération. Le coût du crédit reste inférieur à la performance de l’actif visé.
Optimiser sa capacité d’emprunt
Votre capacité d’emprunt détermine vos limites. Les établissements prêteurs calculent votre taux d’endettement. Ils limitent généralement ce taux autour de trente-cinq pour cent de vos revenus. Vous devez donc présenter des comptes irréprochables. Réduire vos charges superflues augmente votre reste à vivre. Cette rigueur renforce votre dossier auprès des analystes financiers. Vous maximisez ainsi le montant empruntable.
Viser une rentabilité investissement maximale
La rentabilité investissement dicte chaque choix stratégique. Vous ciblez des marchés porteurs. L’immobilier offre traditionnellement le meilleur cadre pour cette approche. Les loyers perçus remboursent l’échéance du crédit. Le bien prend de la valeur au fil des ans. Vous cumulez ainsi plusieurs sources de profits. Cette synergie transforme un simple investissement en véritable machine à cash.
Bâtir une stratégie financière solide
Une stratégie financière efficace exige de la méthode. Vous anticipez les risques de vacance locative. Vous constituez une épargne de précaution robuste. Cette sécurité absorbe les imprévus sans fragiliser vos finances. L’effet de levier amplifie les gains mais aussi les pertes potentielles. La prudence reste donc votre meilleure alliée. Vous avancez pas à pas pour sécuriser votre avenir.
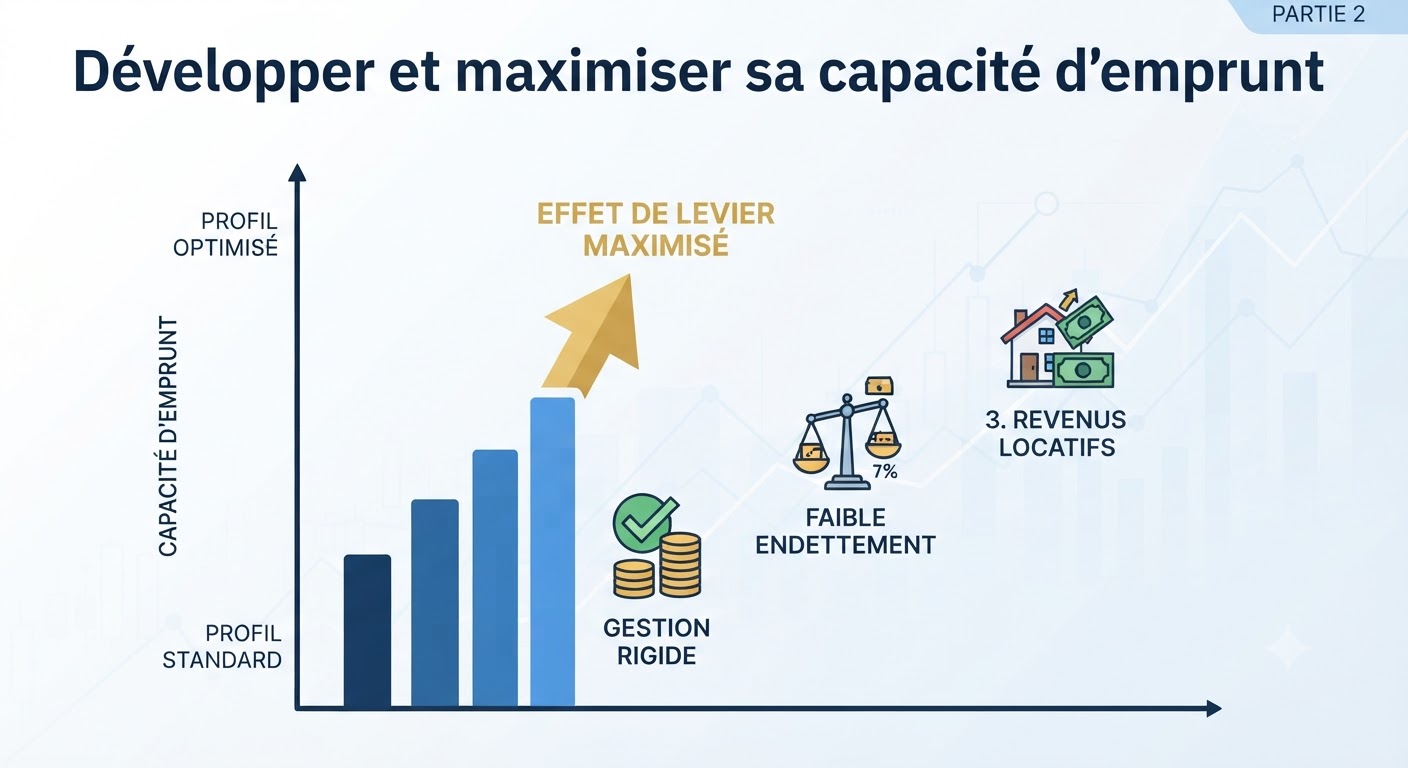
2. Développer et maximiser sa capacité d’emprunt auprès des banques
Présenter un profil emprunteur irréprochable
La banque analyse votre profil avant d’accorder le moindre financement. Vous devez rassurer le conseiller par votre gestion rigoureuse. Les relevés de compte reflètent votre discipline budgétaire. Vous évitez les découverts bancaires et les dépenses superflues. Cette transparence démontre votre maturité financière. Les établissements bancaires apprécient cette stabilité professionnelle et personnelle.
Maîtriser son taux d’endettement légal
Le calcul de la capacité d’emprunt obéit à des règles strictes. Les organismes de crédit appliquent une limite réglementaire d’endettement. Vous ne dépassez généralement pas le seuil fatidique de trente-cinq pour cent. Chaque nouveau crédit réduit votre marge de manœuvre. Vous devez donc solder vos crédits à la consommation en cours. Cette démarche libère immédiatement du volume pour votre futur projet.
Jouer sur l’effet de levier des revenus futurs
L’investissement locatif présente un avantage fiscal et comptable unique. La banque n’intègre pas la totalité de vos loyers dans le calcul. Elle applique souvent une décote de sécurité de trente pour cent. Pourtant, les revenus locatifs réels couvrent souvent tout ou partie de la mensualité. Vous générez ainsi un nouveau flux de trésorerie positif. Cette astuce mathématique permet de contourner les limites classiques.
Structurer son apport personnel avec intelligence
L’apport personnel rassure la banque mais ne doit pas tout vider. Vous conservez toujours une épargne de précaution de côté. Les banques exigent en principe de couvrir les frais de notaire et de garantie. Vous financez le bien immobilier lui-même grâce au crédit bancaire. Cette répartition protège votre trésorerie en cas de coup dur. Vous montrez également votre capacité à épargner régulièrement.
Négocier les conditions de son crédit bancaire
Le taux d’intérêt impacte directement la rentabilité investissement de votre opération. Vous comparez les offres de plusieurs banques et courtiers spécialisés. Chaque dixième de point gagné représente une économie substantielle. Vous négociez également les frais de dossier et l’assurance emprunteur. Cette optimisation globale constitue une étape clé de votre stratégie financière. Vous maximisez ainsi le rendement net de votre investissement.
3. Stratégie financière et calcul de la rentabilité d’un investissement
Identifier les indicateurs clés de performance
La rentabilité investissement repose sur une analyse chiffrée rigoureuse. Vous étudiez le rendement brut, net et net de charges. Chaque indicateur révèle une facette précise de votre opération. Vous écartez rapidement les projets aux promesses illusoires. Pour aller plus loin dans le pilotage de vos performances et mesurer votre santé globale, vous pouvez consulter cet article sur les indicateurs financiers pour piloter votre croissance durable. Cette lecture complète votre approche analytique.
Mesurer l’impact réel du crédit bancaire
Le coût total du crédit influence directement votre bilan comptable. Vous intégrez le taux nominal, l’assurance emprunteur et les garanties. Un bon montage financier minimise ces frictions. Vous comparez les différentes offres du marché avec méthode. Cette vigilance protège votre marge bénéficiaire sur le long terme. Vous réduisez ainsi le poids de la dette sur vos flux futurs.
Anticiper les flux avec une analyse rigoureuse
L’effet de levier crée de la richesse uniquement si la trésorerie suit. Vous analysez minutieusement vos encaissements et vos décaissements prévisionnels. Un décalage de paiement peut fragiliser une structure en phase de croissance. Vous simulez plusieurs scénarios économiques avant de signer l’offre de prêt. Cette anticipation garantit la pérennité de votre projet immobilier ou entrepreneurial.
Structurer sa stratégie financière globale
Une allocation d’actifs diversifiée sécurise votre patrimoine global. Vous ne placez pas tous vos capitaux sur un seul support. L’emprunt bancaire sert de catalyseur pour multiplier les sources de profits. Vous combinez l’immobilier, les valeurs mobilières et l’épargne sécurisée. Cette répartition intelligente absorbe les chocs conjoncturels. Vous construisez ainsi une forteresse patrimoniale robuste et pérenne.
Piloter son exploitation avec méthode
Le succès d’un investissement endetté demande un suivi constant. Vous ajustez vos prix ou vos loyers selon l’inflation. Vous contrôlez chaque poste de dépense pour préserver votre marge. Cette rigueur quotidienne transforme l’emprunt en véritable opportunité de croissance. Vous maîtrisez chaque paramètre de votre équation financière.
4. Maîtriser les risques et sécuriser son effet de levier
Identifier les pièges de l’endettement excessif
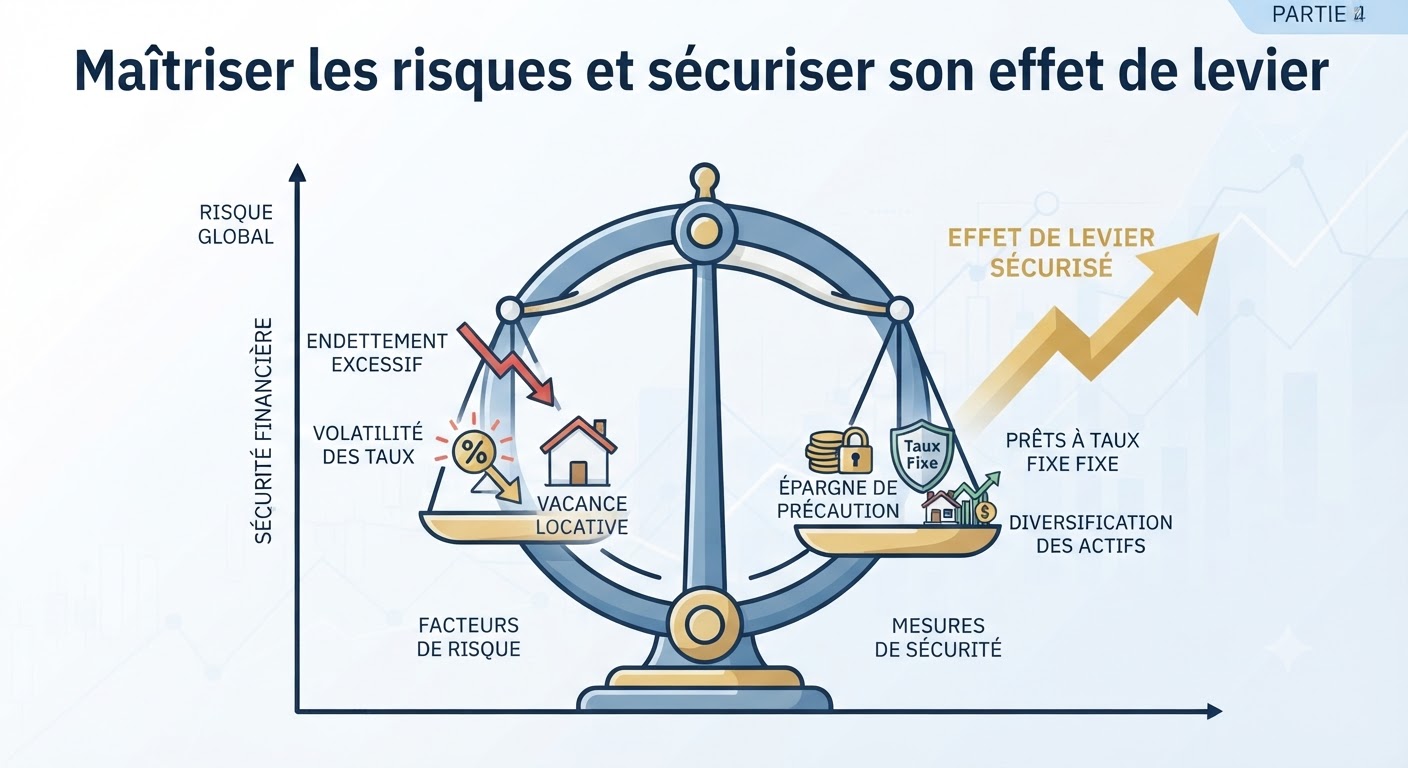
L’effet de levier amplifie les gains mais magnifie aussi les pertes potentielles. Vous évitez de vous engager au-delà de vos limites financières réelles. Une baisse subite des revenus perturbe le remboursement de vos échéances. Vous analysez chaque risque avec lucidité avant de signer. La prudence reste le meilleur bouclier contre les crises économiques majeures.
Anticiper la volatilité des taux d’intérêt
Les fluctuations des taux bancaires impactent directement votre trésorerie. Vous privilégiez les prêts à taux fixe pour sanctuariser vos charges. Cette sécurité garantit des mensualités stables sur toute la durée du crédit. Pour suivre l’évolution des conditions de crédit et des taux directeurs, vous pouvez consulter le site officiel de la Banque de France. Cette lecture apporte un éclairage macroéconomique précieux.
Constituer une épargne de précaution robuste
Un investissement financé par emprunt exige un matelas de sécurité solide. Vous mettez de côté l’équivalent de plusieurs mois de loyers ou de charges. Cette réserve absorbe la vacance locative ou les impayés imprévus. Vous protégez ainsi votre patrimoine personnel contre toute saisie ou liquidation d’urgence. La tranquillité d’esprit n’a pas de prix en affaires.
Diversifier ses sources de financement et d’actifs
Ne dépendez jamais d’un seul établissement bancaire ou d’un unique locataire. Vous répartissez vos risques en diversifiant vos typologies d’actifs immobiliers ou professionnels. Cette stratégie protège votre structure contre les aléas sectoriels. Un portefeuille équilibré encaisse les chocs conjoncturels sans rompre. Vous pérennisez ainsi votre dynamique de croissance sur le long terme.
Piloter sa gestion avec un regard d’expert
Le suivi rigoureux de votre comptabilité prévient les dérives de trésorerie. Vous analysez vos bilans et vos comptes de résultat à intervalles réguliers. Cette discipline vous permet de réagir avant qu’une situation ne devienne critique. Vous transformez chaque contrainte réglementaire ou financière en opportunité d’optimisation. Votre investissement gagne ainsi en maturité et en rentabilité.
5. Passer à l’action et construire sa liberté financière
Synthétiser sa vision patrimoniale
L’effet de levier transforme radicalement votre approche de l’investissement moderne. Vous exploitez la puissance du crédit bancaire pour multiplier vos sources de revenus. Votre capacité d’emprunt ne constitue plus une limite, mais un outil stratégique. Vous pilotez chaque projet avec une rigueur d’expert pour maximiser votre rentabilité investissement. L’accumulation intelligente d’actifs génère un patrimoine solide et durable.
Structurer son plan d’action personnalisé
Le passage à l’action demande une planification méthodique et structurée. Vous commencez par auditer vos finances personnelles et professionnelles actuelles. Vous optimisez vos comptes pour inspirer confiance aux établissements prêteurs. Chaque étape validée vous rapproche un peu plus de vos objectifs d’indépendance. Pour découvrir d’autres analyses pointues sur l’entrepreneuriat et l’investissement, vous pouvez explorer notre blog d’expertise business. Cette ressource vous accompagne dans le développement de vos projets.
S’entourer des meilleurs partenaires financiers
Réussir dans l’investissement endetté exige de nouer des alliances stratégiques solides. Vous travaillez main dans la main avec des courtiers et des banquiers de confiance. Leur expertise vous permet de négocier les meilleures conditions pour vos emprunts. Vous vous entourez également de conseillers juridiques et fiscaux affûtés. Cette équipe pluridisciplinaire sécurise l’ensemble de vos opérations à long terme.
Cultiver la patience et la vision à long terme
La constitution d’un empire patrimonial s’inscrit toujours dans la durée. Vous acceptez que chaque opération demande du temps pour porter ses fruits. L’effet de levier déploie sa pleine puissance sur plusieurs années, voire décennies. Vous réinvestissez les flux de trésorerie positifs pour enclencher une dynamique vertueuse. Votre capital initial se multiplie ainsi de manière exponentielle et maîtrisée.
Embrasser l’état d’esprit de l’investisseur aguerri
L’audace mesurée distingue les investisseurs ordinaires des bâtisseurs de fortunes. Vous prenez des risques calculés en vous appuyant sur des chiffres indiscutables. Chaque obstacle rencontré devient une leçon pour affiner votre stratégie financière. Vous prenez enfin le contrôle de votre destin économique. L’avenir appartient à ceux qui osent utiliser intelligemment l’argent de la banque pour grandir.
Conclusion
L’utilisation avisée de l’effet de levier constitue le véritable secret des bâtisseurs de patrimoine. En combinant un profil d’emprunteur solide, une gestion rigoureuse de votre capacité d’emprunt et un crédit bancaire bien négocié, vous transformez l’argent des institutions financières en un puissant moteur de croissance.
Maximiser la rentabilité de vos investissements exige toutefois une stratégie financière irréprochable et une maîtrise absolue des risques. La discipline, l’anticipation et la diversification protègent vos actifs face aux aléas économiques. L’emprunt n’est plus une simple dette subie, mais un outil d’émancipation redoutable.
Et vous, quand déciderez-vous de faire travailler l’argent de la banque pour propulser votre liberté financière ?