
Sommaire
- Décrypter le marché rural : au-delà des apparences
- Le diagnostic immobilier : votre boussole avant l’achat
- Maîtriser le calcul de la rentabilité en zone rurale
- Optimiser sa fiscalité : les leviers de la défiscalisation
- Réussir sur le long terme : au-delà de la signature
Introduction
Vous lorgnez sur le monde rural pour votre prochain investissement immobilier ? Excellente idée. Loin de la frénésie des métropoles, la campagne offre des opportunités souvent sous-cotées. Pourtant, investir en zone rurale ne s’improvise pas. Entre le choix de la commune, le diagnostic immobilier et la quête d’un rendement locatif solide, le terrain est parfois complexe.
Oubliez les idées reçues sur les villages désertés. Si vous savez analyser le marché rural avec précision, vous pouvez dénicher des pépites insoupçonnées. Dans cet article, nous décortiquons les étapes clés pour réussir votre projet, optimiser votre fiscalité et sécuriser votre mise. Préparez-vous à transformer un projet audacieux en une stratégie de placement rentable. C’est parti pour le tour du propriétaire !
Décrypter le marché rural : au-delà des apparences
Beaucoup d’investisseurs fuient la campagne par peur du vide. Ils imaginent des maisons isolées et une vacance locative interminable. C’est une erreur stratégique majeure. Le marché rural ne ressemble pas au marché urbain, mais il cache des atouts puissants pour votre investissement immobilier. Avant de signer quoi que ce soit, vous devez apprendre à lire les signaux faibles d’une commune.
Analyser la démographie et les services locaux
La première règle d’or consiste à oublier votre coup de cœur esthétique. Une charmante chaumière isolée fera un excellent lieu de villégiature, mais un piètre investissement locatif. Priorisez les villages qui vivent. Vérifiez la présence de commerces de proximité, d’écoles ou de cabinets médicaux. Ces services constituent l’épine dorsale de l’attractivité d’une zone rurale. Si la population augmente légèrement ou reste stable, c’est un excellent indicateur. Utilisez les outils de l’INSEE pour consulter les données démographiques des cinq dernières années. Un village qui attire de jeunes familles cherche souvent des solutions de logement abordables. C’est ici que votre projet prend tout son sens.
Évaluer le bassin d’emploi et la mobilité
Le travail fixe la population. Un bien situé à trente minutes d’un pôle économique dynamique, d’une zone industrielle ou d’une plateforme logistique gagne une valeur inestimable. Posez-vous cette question simple : ‘Où les habitants vont-ils travailler ?’ Si la réponse nécessite plus d’une heure de trajet, fuyez. Les locataires recherchent aujourd’hui un équilibre entre le calme de la campagne et la proximité des centres urbains. La fibre optique est devenue, au même titre que l’électricité, un critère éliminatoire. Une connexion internet robuste permet le télétravail, rendant votre bien accessible à une clientèle nouvelle, plus exigeante et souvent plus solvable. Ne négligez jamais cet aspect technique lors de vos visites.
Comprendre la typologie du locataire cible
En ville, vous ciblez souvent les étudiants ou les jeunes cadres. En zone rurale, le profil change radicalement. Vous attirerez davantage des familles locales cherchant à quitter leur appartement trop étroit ou des travailleurs saisonniers. Adaptez votre offre à cette demande spécifique. Une maison avec un jardin clôturé attirera immédiatement une famille avec animaux ou enfants. Un logement rénové avec goût, tout en gardant le cachet de l’ancien, se louera beaucoup plus vite qu’une passoire thermique. La rareté des logements de qualité en zone rurale joue en votre faveur. Si vous proposez un bien sain, moderne et bien situé, vous fidéliserez vos locataires sur le long terme. C’est la clé pour stabiliser votre rendement locatif et limiter les risques de rotation. En comprenant ces mécaniques, vous posez les fondations solides d’un projet rentable et durable, bien loin des clichés sur la désertification rurale.
Le diagnostic immobilier : votre boussole avant l’achat
En milieu rural, le diagnostic immobilier ne doit pas être une simple formalité administrative que vous survolez rapidement. C’est votre arme fatale pour négocier le prix de vente. Contrairement aux zones tendues où les biens partent en quelques heures, le marché rural vous donne souvent le temps de bien vérifier l’état technique de la bâtisse. Ne négligez jamais ce temps d’analyse, car les coûts de rénovation peuvent rapidement grignoter votre rentabilité.
Traquer les passoires thermiques sans peur
La réglementation sur la performance énergétique a changé la donne. Beaucoup de biens ruraux sont classés F ou G, ce qui freine la majorité des acheteurs classiques. Voyez cela comme une opportunité. Si vous achetez une passoire thermique à bas prix, vous pouvez intégrer le coût de l’isolation dans votre plan de financement. Une rénovation globale permet souvent de sauter plusieurs classes énergétiques. En transformant un bien énergivore en un logement économe, vous attirez des locataires soucieux de leurs charges tout en valorisant votre patrimoine sur le long terme. C’est une stratégie gagnante pour augmenter la valeur vénale de votre investissement.
Inspecter la structure et les réseaux
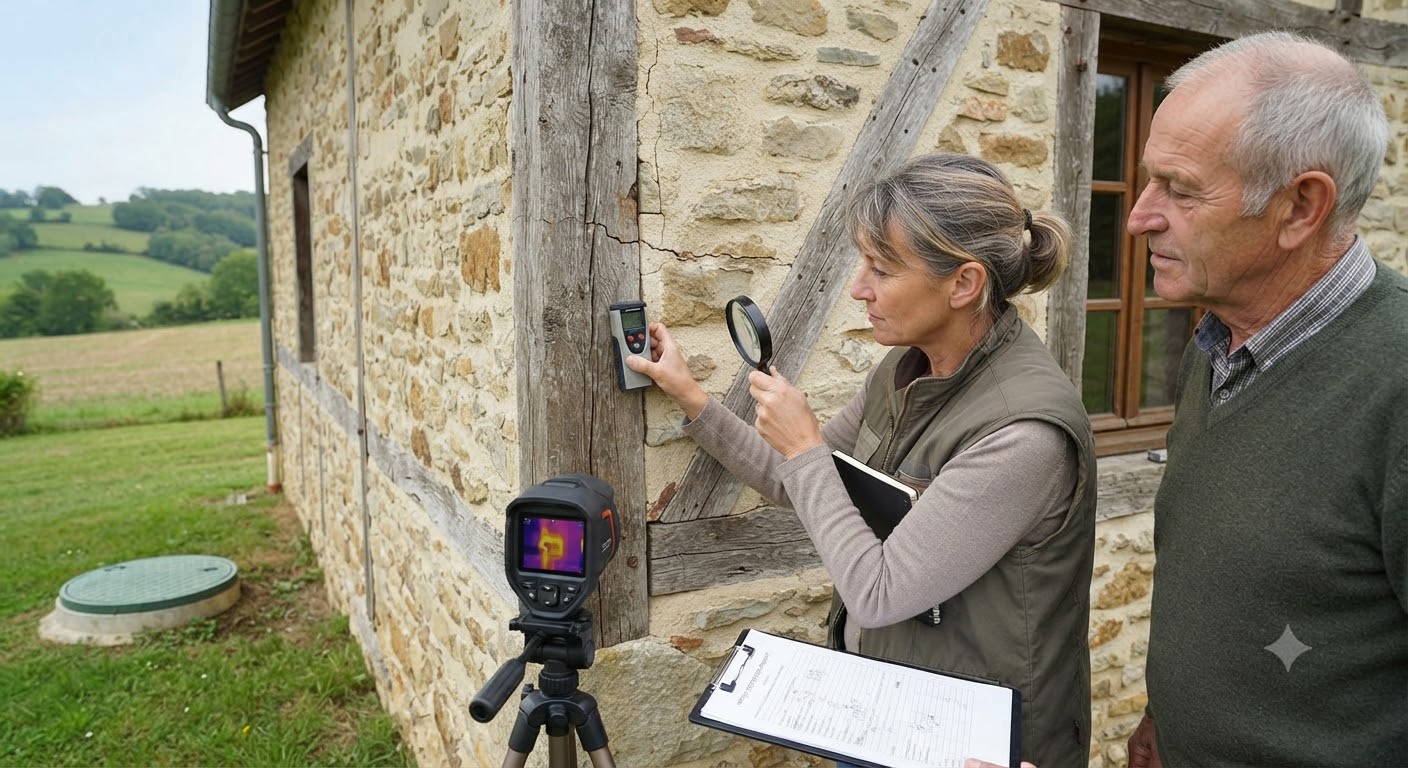
Le charme de l’ancien cache parfois de lourdes cicatrices. Lors de vos visites, soyez attentif aux signes de faiblesse structurelle. Les fissures sur les murs porteurs, l’état de la toiture ou les traces d’humidité dans les caves sont des points de vigilance cruciaux. En zone rurale, le raccordement au réseau d’assainissement collectif est une rareté. Si le bien possède une fosse septique, demandez systématiquement le dernier rapport de conformité. La mise aux normes d’un assainissement non collectif coûte cher et peut peser lourdement sur votre budget initial. Si le rapport indique des travaux, utilisez cette information pour renégocier le prix de vente immédiatement.
Anticiper les travaux pour maximiser le rendement
Ne vous lancez pas dans des travaux de luxe inutiles. Les locataires en zone rurale cherchent avant tout la fonctionnalité et la simplicité d’entretien. Priorisez les chantiers qui améliorent le confort thermique et la modernité des équipements. Une cuisine équipée propre et une salle de bain fonctionnelle suffisent souvent à faire la différence. Calculez précisément votre budget travaux avant de formuler votre offre. Si les devis dépassent vos estimations initiales, n’hésitez pas à revoir votre prix d’achat à la baisse. La rentabilité se construit dès l’achat. Chaque euro économisé lors de la négociation initiale est un euro qui travaille directement pour votre rendement locatif dès le premier mois de mise en location. Restez pragmatique, froid dans vos calculs, et ne laissez jamais l’émotion dicter vos décisions techniques. Votre portefeuille vous remerciera.
Maîtriser le calcul de la rentabilité en zone rurale
Beaucoup pensent qu’un petit prix d’achat suffit à garantir une bonne opération. C’est une erreur de débutant. En zone rurale, le prix au mètre carré est certes attractif, mais vous devez impérativement calculer votre rentabilité réelle. Intégrez tous les paramètres, y compris les périodes de vacance locative potentielles et les frais d’entretien. Si vous achetez une grande maison ancienne, n’oubliez pas que les charges fixes peuvent grimper très vite. Gardez toujours une marge de sécurité dans vos calculs pour parer aux imprévus.
Calculer le rendement net avant tout
Le rendement brut ne reflète pas la réalité de votre poche. Pour obtenir le rendement net, soustrayez toutes les charges : taxes foncières, frais de gestion, assurance propriétaire non occupant et, bien sûr, les provisions pour travaux. En milieu rural, la taxe foncière reste souvent plus abordable qu’en centre-ville, ce qui booste mécaniquement votre rentabilité. Cependant, soyez vigilant : si le logement est trop grand, la taxe peut grimper et impacter votre marge. Analysez les avis d’imposition des années précédentes avant de vous engager. Un calcul précis permet de comparer objectivement ce projet avec d’autres opportunités sur le marché.
Anticiper les risques de fissures et de structure
L’immobilier ancien, typique des zones rurales, demande une surveillance accrue de la structure du bâtiment. Une fissure qui semble superficielle au premier abord peut parfois révéler des problèmes de fondations plus profonds. Pour apprendre à identifier les signes de danger et réagir face à une fissure dans votre salon, il est indispensable d’adopter une posture proactive. Une évaluation rigoureuse dès la phase de visite vous évite des déconvenues coûteuses une fois les travaux terminés. Si vous détectez une anomalie structurelle, faites intervenir un professionnel rapidement pour chiffrer précisément le montant des réparations. Intégrez ce coût dans votre enveloppe globale avant même de valider votre offre d’achat.
Jouer sur le levier du crédit pour booster votre mise
L’investissement immobilier en zone rurale se prête parfaitement à l’utilisation du crédit bancaire. Les taux d’intérêt actuels, combinés à des prix d’achat modérés, permettent souvent d’atteindre l’autofinancement, voire un cash-flow positif dès les premières années. Présentez un dossier solide à votre banque en mettant en avant la demande locative locale. Si vous ciblez une zone avec un bassin d’emploi dynamique, votre banquier sera plus enclin à vous suivre. N’oubliez pas que votre capacité d’endettement est limitée ; utilisez-la donc judicieusement sur des biens qui génèrent un rendement locatif réellement supérieur aux taux d’emprunt. En diversifiant vos investissements, vous construisez un patrimoine solide qui résiste aux cycles économiques. Restez patient, analysez chaque détail avec rigueur, et laissez le temps travailler pour vous. La richesse ne se construit pas sur un coup de tête, mais sur une stratégie patiemment élaborée et exécutée. Votre objectif est simple : maximiser les revenus tout en minimisant les risques liés à la gestion quotidienne de votre parc.
Optimiser sa fiscalité : les leviers de la défiscalisation
L’investissement en zone rurale offre des avantages fiscaux souvent méconnus. Si vous achetez un bien ancien à rénover, la fiscalité peut devenir votre meilleure alliée pour booster votre rentabilité nette. Ne voyez pas les impôts comme une fatalité, mais comme un paramètre que vous pouvez piloter avec une stratégie adaptée. En comprenant les mécanismes de défiscalisation, vous réduisez mécaniquement votre imposition tout en finançant l’amélioration de votre patrimoine. C’est une approche de gestion patrimoniale efficace, surtout lorsque vous réinvestissez ces économies dans vos prochains projets.
Le régime du réel : une arme contre l’impôt
Si vous louez en meublé, le régime réel est une véritable mine d’or. Contrairement au régime micro-BIC qui applique un abattement forfaitaire, le réel vous permet de déduire toutes vos charges réelles, mais surtout d’amortir la valeur de votre bien et de vos travaux. Résultat ? Vous pouvez percevoir des loyers sans payer d’impôt pendant plusieurs années. C’est la stratégie idéale pour un investisseur qui souhaite accumuler du capital rapidement. Bien sûr, cela demande une comptabilité un peu plus rigoureuse, mais le gain financier justifie largement l’effort.
Le dispositif Denormandie : l’atout rural
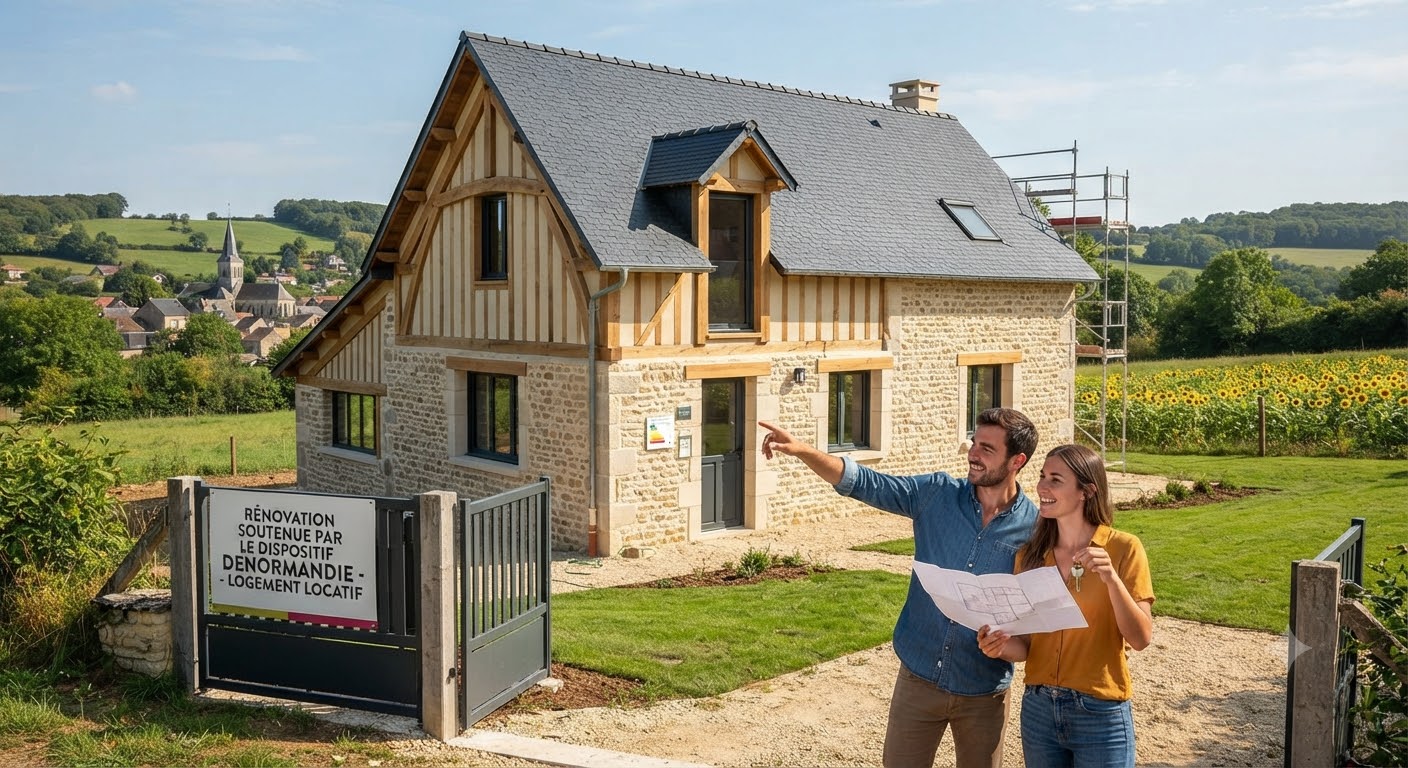
Pour encourager la rénovation dans les villes moyennes et les zones rurales, le gouvernement a mis en place des mesures spécifiques. Le dispositif Denormandie est un levier puissant pour ceux qui ciblent des communes ayant besoin de revitalisation. Il vous permet de bénéficier d’une réduction d’impôt sur le revenu en échange d’un engagement de location longue durée. Pour être éligible, vos travaux doivent représenter au moins 25 % du prix d’achat total de l’opération. C’est une aubaine si vous avez déjà prévu une rénovation lourde. Pour vérifier si votre future acquisition est située dans une commune éligible, consultez le site officiel de l’administration française sur le dispositif Denormandie. Cette démarche vous garantit de rester parfaitement en règle tout en profitant des aides disponibles.
La gestion des revenus fonciers pour les locations nues
Si vous optez pour la location nue, le déficit foncier devient votre meilleur outil. Vous pouvez déduire le montant total de vos travaux de rénovation de vos revenus fonciers, voire de votre revenu global dans certaines limites. Cela signifie que l’État finance indirectement une partie de votre rénovation via votre économie d’impôt. C’est une mécanique puissante qui transforme un simple logement rural en un outil d’optimisation fiscale performant.
Penser à la transmission et à l’avenir
Investir dans l’immobilier, c’est aussi préparer demain. En structurant bien votre investissement dès le départ, vous facilitez la transmission de votre patrimoine. Que vous achetiez en nom propre ou via une SCI, chaque choix fiscal influence votre liberté future. Ne restez pas seul face à ces questions techniques. Une stratégie fiscale cohérente est le socle de toute fortune immobilière pérenne. En combinant un rendement locatif solide et une fiscalité maîtrisée, vous vous assurez une sérénité financière que peu d’autres placements peuvent offrir. Prenez le temps de bien structurer vos choix, ils dessineront la courbe de votre réussite.
Réussir sur le long terme : au-delà de la signature
Une fois que vous avez acquis votre bien et optimisé sa fiscalité, le vrai travail commence : la gestion locative. En zone rurale, la proximité et la réactivité font toute la différence. Puisque le bassin de locataires est plus restreint qu’en grande ville, chaque départ de locataire doit être géré avec soin pour éviter une vacance prolongée. Votre objectif n’est pas seulement de trouver un occupant, mais de construire une relation de confiance. Un locataire satisfait est un locataire qui reste, qui prend soin du logement et qui vous recommande dans son entourage.
Miser sur la gestion de proximité
La gestion d’un bien à la campagne demande un peu de souplesse. Vous n’aurez peut-être pas une agence de gestion à chaque coin de rue, et c’est très bien ainsi. Gérez votre bien vous-même pour économiser les frais de gestion et garder un œil direct sur l’entretien. Soyez réactif lors des petites pannes, car un problème mineur réglé rapidement évite une dégradation majeure sur le long terme. Si vous avez besoin de conseils pour structurer votre activité de gestionnaire ou pour découvrir d’autres stratégies d’optimisation, vous pouvez explorer les nombreux guides disponibles sur votre portail expert en business immobilier pour affiner vos compétences.
Valoriser votre patrimoine pour la revente
N’oubliez jamais que votre investissement immobilier doit pouvoir se revendre un jour. Même si votre stratégie initiale est basée sur le rendement locatif, la valeur finale dépendra de l’attractivité du bien sur le marché de la revente. Gardez le logement propre, moderne et aux normes. Un jardin bien entretenu, une façade propre ou une décoration intérieure neutre jouent énormément sur le coup de cœur d’un futur acquéreur. En maintenant votre bien dans un état irréprochable, vous protégez votre capital initial et vous vous assurez une plus-value potentielle lors de la sortie. C’est la cerise sur le gâteau de votre stratégie.
Rester agile face aux évolutions du marché
Le monde rural évolue. Le télétravail change la donne et attire de plus en plus de citadins en quête d’espace. Restez à l’écoute de ces nouvelles tendances. Si vous constatez que la demande locale glisse vers des séjours plus courts ou des besoins en espaces de travail, adaptez votre offre. Peut-être qu’ajouter un bureau ergonomique ou améliorer la connexion internet sera votre prochain atout pour justifier une augmentation de loyer. L’agilité est la marque des investisseurs qui réussissent. Ne vous enfermez pas dans vos certitudes du premier jour.
Cultiver votre vision d’investisseur
En fin de compte, investir en zone rurale est une aventure autant qu’un placement. C’est une démarche qui demande du pragmatisme, de la patience et une bonne dose d’analyse. En suivant ces étapes, vous transformez des biens délaissés en actifs performants. Gardez vos objectifs en vue, restez rigoureux sur vos chiffres et n’ayez jamais peur de poser des questions aux professionnels locaux. Vous possédez désormais toutes les cartes en main pour réussir votre projet rural. Lancez-vous avec confiance, le marché a beaucoup à vous offrir si vous savez comment l’apprivoiser.
Conclusion
Investir en milieu rural n’est plus une stratégie de seconde zone, mais une opportunité tactique pour l’investisseur averti. Nous avons parcouru les fondamentaux : de l’analyse démographique rigoureuse au diagnostic technique indispensable, sans oublier l’optimisation fiscale et la gestion de proximité. Réussir dans ces zones exige de dépasser les clichés pour se concentrer sur des critères tangibles comme l’accès aux services, la connectivité numérique et la valorisation énergétique.
En maîtrisant ces variables, vous transformez des biens sous-évalués en actifs rentables, capables de générer une performance durable et de sécuriser votre avenir patrimonial. La campagne ne demande qu’à être comprise pour révéler son plein potentiel. Alors, êtes-vous prêt à voir au-delà de l’horizon urbain pour bâtir une stratégie d’investissement qui conjugue audace, rentabilité et vision de long terme ? Le terrain est fertile, il ne tient qu’à vous de le cultiver.