
Sommaire
- Les fondamentaux de la rentabilité nette
- Identifier et intégrer les charges déductibles
- L’impact déterminant de la fiscalité sur vos rendements
- Piloter la rentabilité via une analyse rigoureuse des flux
- Pérenniser votre stratégie par une vision d’expert
Introduction
La rentabilité nette constitue la boussole indispensable de tout investisseur avisé. Au-delà des rendements bruts affichés, seule cette mesure révèle la véritable performance de vos actifs financiers. De nombreux investisseurs négligent les coûts cachés, sacrifiant ainsi leur marge réelle.
Comprendre ce calcul transforme radicalement votre approche patrimoniale. En intégrant la fiscalité et les charges déductibles, vous affinez votre stratégie pour maximiser vos gains. Ce guide expert détaille le processus rigoureux pour évaluer vos investissements avec précision. Maîtriser ce levier financier vous permet de naviguer sereinement dans un environnement économique complexe. Préparez-vous à transformer vos chiffres en décisions stratégiques. Découvrons ensemble comment optimiser vos résultats dès maintenant.
Les fondamentaux de la rentabilité nette
La rentabilité nette représente l’indicateur ultime pour mesurer la performance réelle d’un investissement financier. Trop souvent, les investisseurs se focalisent uniquement sur le taux nominal ou brut. Pourtant, cette lecture superficielle masque souvent une réalité financière bien moins avantageuse. Pour obtenir une vision claire, vous devez impérativement soustraire l’ensemble des frais, taxes et charges liés à votre placement. Ce calcul rigoureux transforme votre perception du rendement. Il révèle si votre capital travaille réellement pour vous ou s’il s’érode au fil du temps.
Distinguer le rendement brut du rendement net
La différence entre les deux concepts reste fondamentale. Le rendement brut affiche la performance théorique avant toute amputation. Par exemple, un loyer encaissé ou un coupon d’obligation constitue ce revenu initial. Cependant, ce chiffre ne prend pas en compte les coûts nécessaires pour générer ce gain. En omettant les frais, vous surestimez systématiquement votre richesse. Le rendement net, lui, intègre ces ponctions nécessaires. Il reflète donc la valeur que vous pouvez réellement réinvestir ou consommer. Adopter cette distinction vous protège contre les décisions basées sur des illusions comptables.
Pourquoi le calcul est vital pour vos finances
La précision de votre analyse conditionne la réussite de votre stratégie patrimoniale. Une méconnaissance de la rentabilité nette conduit inévitablement à des erreurs d’allocation d’actifs. Vous pourriez privilégier un support financier séduisant sur le papier, mais inefficace en pratique après application des charges.
- Identifiez les coûts invisibles : Frais d’entrée, frais de gestion et commissions de mouvement grignotent votre capital.
- Neutralisez l’impact fiscal : La fiscalité peut diviser votre rendement par deux.
- Comparez des indicateurs comparables : Utilisez toujours le net pour mettre en concurrence deux supports différents.
Maîtriser ce calcul vous confère un avantage compétitif majeur. Vous devenez capable d’évaluer la pertinence d’un investissement en quelques instants. Cette compétence transforme votre posture : vous passez du rôle de spectateur passif à celui d’architecte financier conscient.
La rigueur analytique comme outil de décision
L’approche expert demande une discipline intellectuelle constante. Ne vous contentez jamais des chiffres fournis par les plateformes de vente. Ces derniers embellissent souvent la réalité pour favoriser la souscription. Prenez le temps de construire votre propre modèle de calcul. En isolant chaque flux financier, vous débusquez les fuites de valeur.
Considérez l’investissement comme une entreprise. Chaque euro décaissé doit justifier sa présence dans le bilan final. Cette rigueur analytique vous permet d’éliminer les placements médiocres. Elle favorise également une gestion proactive où chaque ajustement de portefeuille repose sur des données fiables. La rentabilité nette ne désigne pas seulement une statistique passée ; elle agit comme un puissant outil de pilotage pour vos décisions futures. En intégrant ces principes fondamentaux dès maintenant, vous posez les bases solides d’une stratégie financière robuste et pérenne. Vous êtes désormais prêt à explorer les mécanismes complexes qui influencent directement ce résultat final.
Identifier et intégrer les charges déductibles
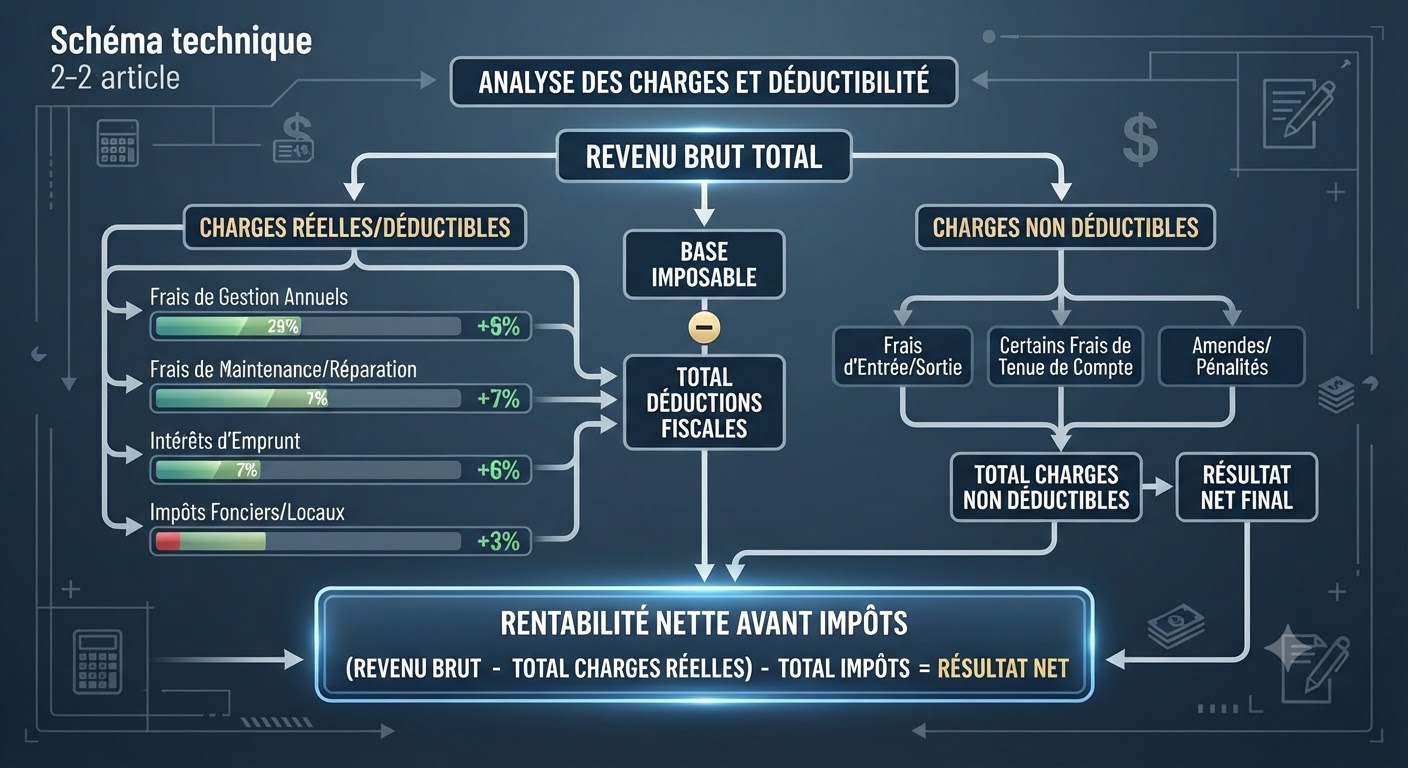
Le calcul de la rentabilité nette repose sur une identification exhaustive de vos coûts. Si vous omettez une seule ligne de dépense, votre résultat final devient faussé. Les investisseurs avertis classent rigoureusement ces sorties d’argent pour établir un diagnostic fidèle. Chaque frais doit être identifié, catégorisé puis soustrait de vos revenus bruts. Cette étape constitue le socle indispensable avant d’aborder la dimension fiscale. Sans une vision claire de vos charges réelles, votre analyse perd toute sa crédibilité technique.
La classification des frais récurrents et ponctuels
Vous devez distinguer les coûts selon leur nature et leur fréquence. Les frais ponctuels interviennent généralement à l’entrée ou à la sortie d’une opération. Ils comprennent notamment les frais de courtage, les droits d’entrée sur un fonds ou les frais de notaire dans l’immobilier. Ces montants impactent directement votre capital de départ.
À l’inverse, les frais récurrents pèsent sur la performance annuelle de votre investissement. Parmi eux, nous retrouvons :
- Les frais de gestion annuels : Ils rémunèrent l’organisme qui administre votre support.
- Les frais de tenue de compte : Des coûts administratifs souvent négligés.
- Les frais de maintenance : Cruciaux pour les actifs physiques comme l’immobilier locatif.
La somme de ces éléments constitue votre base de déduction. Une méthode efficace consiste à établir un tableau de suivi pour chaque actif. Vous y listez systématiquement chaque mouvement de trésorerie négatif. Cette habitue transforme une comptabilité complexe en un outil de pilotage simplifié.
L’impact crucial de la déductibilité fiscale
La fiscalité offre parfois des leviers pour réduire vos charges effectives. La loi autorise la déduction de certaines dépenses pour le calcul de votre assiette imposable. Dans l’immobilier, par exemple, les intérêts d’emprunt et les taxes foncières viennent réduire votre revenu net imposable. Cette mécanique modifie positivement votre rentabilité nette.
Ne confondez cependant pas frais déductibles et charges réelles. Une dépense peut être déductible fiscalement tout en restant une charge financière réelle pour votre trésorerie. L’expert cherche à optimiser ce mécanisme pour gonfler le résultat net après impôts. Vous devez donc étudier attentivement les textes de loi régissant votre type d’investissement. Une lecture fine des conditions de déductibilité vous permet de transformer une contrainte en un avantage financier substantiel.
Automatiser le suivi pour gagner en précision
La saisie manuelle des charges comporte des risques d’oubli. Utilisez des outils numériques pour automatiser cette collecte de données. De nombreux logiciels de gestion patrimoniale connectent directement vos comptes bancaires et titres. Ils classent automatiquement chaque flux selon leur nature fiscale.
Cette automatisation garantit une précision maximale. Vous gagnez un temps précieux tout en sécurisant votre méthodologie. Une fois vos charges parfaitement intégrées, vous disposez enfin d’un indicateur de rentabilité nette fiable. Cette maîtrise vous permet de comparer des supports radicalement différents avec une objectivité totale. Vous ne vous posez plus la question de savoir si votre investissement est rentable, vous le mesurez avec une certitude mathématique. Cette rigueur constitue votre meilleure arme pour protéger et faire fructifier votre patrimoine sur le long terme.
L’impact déterminant de la fiscalité sur vos rendements
La fiscalité représente souvent le premier poste de dépense occulte pour un investisseur. Sans une analyse préalable des mécanismes d’imposition, vous risquez de surestimer gravement votre performance finale. Le rendement net après impôts est le seul indicateur qui compte réellement pour votre patrimoine. En France, la complexité du cadre fiscal impose une lecture attentive des prélèvements obligatoires. Vous devez systématiquement intégrer le taux marginal d’imposition et les prélèvements sociaux à votre calcul. Ignorer ces variables revient à naviguer en mer sans boussole : vous avancez, mais vous perdez progressivement votre cap financier.
Comprendre les mécanismes d’imposition globale
Chaque type d’investissement déclenche une fiscalité spécifique. Les revenus fonciers ne subissent pas le même traitement que les plus-values mobilières ou les dividendes. Pour maîtriser vos flux, vous devez d’abord identifier la nature fiscale de chaque gain. Certains dispositifs permettent de réduire l’imposition, tandis que d’autres alourdissent votre charge globale. Pour approfondir ces leviers, consultez notre guide sur l’optimisation fiscale avec le montage holding-filiale. Cette structure avancée offre des perspectives puissantes pour structurer vos actifs efficacement. L’expert ne subit jamais l’impôt ; il l’anticipe et l’optimise au sein d’une stratégie globale cohérente.
Calculer le rendement net après fiscalité
Le passage du brut au net fiscal demande une rigueur mathématique sans faille. Appliquez la formule suivante pour chaque actif : soustrayez les prélèvements sociaux et l’impôt sur le revenu des gains bruts annuels. Cette méthode révèle la part réelle de richesse qui alimente votre capitalisation.
- Analysez votre situation fiscale : Connaître votre tranche marginale d’imposition est indispensable pour projeter le net.
- Anticipez les prélèvements sociaux : Ces taxes incompressibles grignotent mécaniquement votre rendement.
- Évaluez le gain net disponible : C’est le seul montant que vous pouvez réellement réinvestir pour générer des intérêts composés.
La stratégie de l’optimisation permanente
L’optimisation fiscale ne se limite pas à une action ponctuelle lors de la déclaration annuelle. Elle constitue une démarche active durant toute la vie de votre investissement. En choisissant des supports adaptés à votre profil fiscal, vous maximisez mécaniquement votre rentabilité nette. Par exemple, privilégiez les enveloppes de capitalisation lorsque vous souhaitez différer l’imposition pour réinvestir la totalité de vos gains.
Le pilotage de la performance nécessite une vision transversale. Vous ne devez pas isoler la fiscalité de votre stratégie de gestion globale. Chaque décision d’investissement doit intégrer cette composante dès la phase de sélection du support. En agissant ainsi, vous pérennisez votre croissance et protégez durablement vos actifs contre l’érosion fiscale. Cette discipline transforme votre approche du marché : vous ne cherchez plus seulement la performance, mais l’efficience pure.
Piloter la rentabilité via une analyse rigoureuse des flux
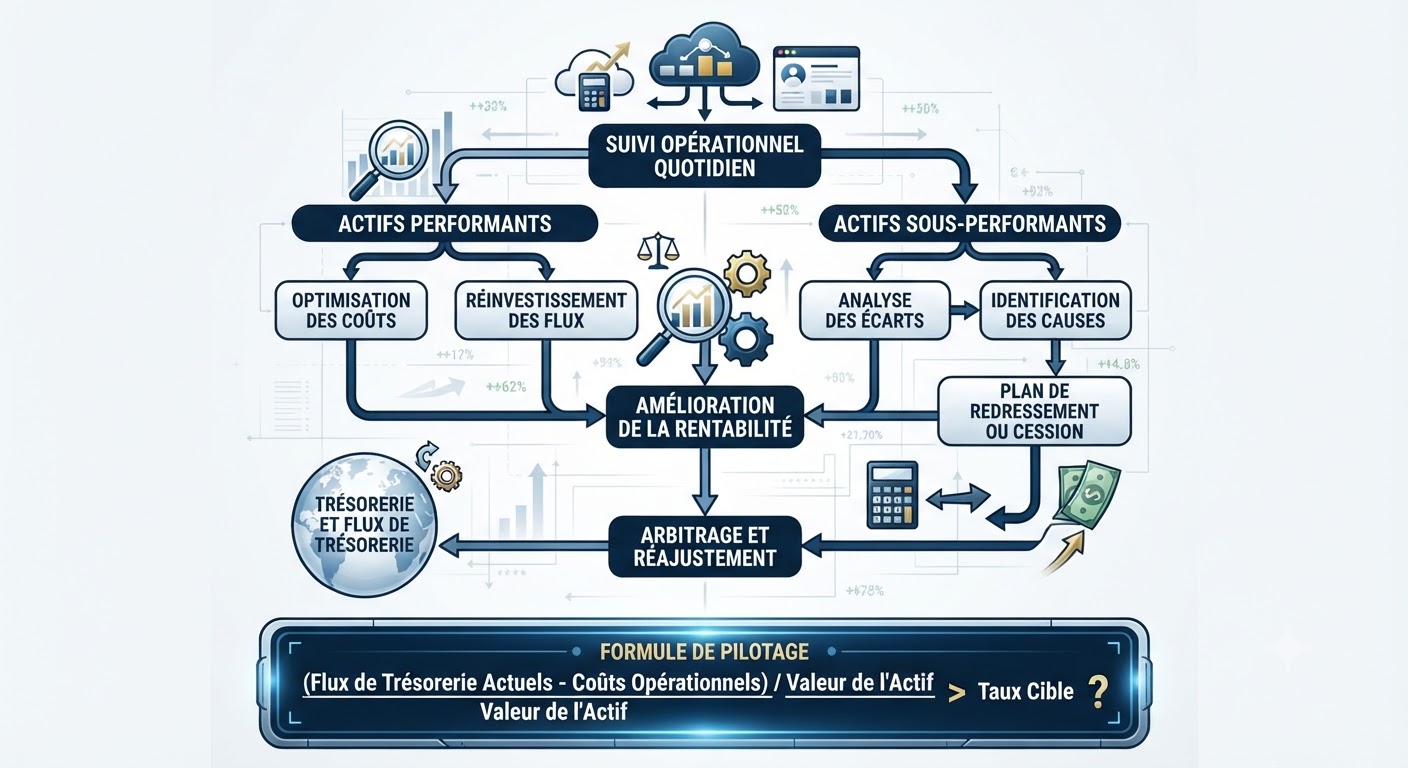
Pour maintenir une performance élevée, vous devez surveiller vos indicateurs financiers avec une attention constante. La rentabilité nette n’est pas une donnée statique, mais le résultat d’un équilibre dynamique entre revenus, charges et gestion de trésorerie. Une négligence sur le suivi opérationnel conduit inévitablement à une dégradation de vos marges réelles. Vous devez mettre en place un tableau de bord complet qui centralise toutes vos données. Cette discipline vous permet d’ajuster vos décisions en temps réel pour contrer les imprévus économiques. Une vision claire de votre analyse cash-flow est essentielle pour garantir la pérennité de vos projets et la solidité de votre stratégie.
L’importance du suivi opérationnel quotidien
La rentabilité nette dépend étroitement de la qualité de votre suivi. Les investisseurs les plus performants consacrent du temps à l’examen détaillé de chaque ligne de dépenses. Ils identifient rapidement les dérives de coûts et les opportunités d’optimisation. Utilisez des outils de gestion adaptés pour automatiser la saisie des données financières. La précision de vos reportings conditionne la qualité de vos arbitrages futurs. Si un actif sous-performe par rapport à vos objectifs, vous devez être capable de réagir immédiatement. Un suivi régulier transforme votre approche comptable en un véritable levier de croissance stratégique.
Se conformer aux évolutions réglementaires
Le cadre légal qui entoure vos investissements évolue régulièrement, impactant directement votre rentabilité nette. Vous avez la responsabilité d’adapter vos calculs aux nouvelles dispositions législatives pour éviter toute erreur d’appréciation. Il est crucial de se tenir informé via des sources officielles pour comprendre les changements dans les régimes d’imposition ou les règles de calcul des prélèvements. Pour consulter les dernières mises à jour concernant la fiscalité applicable à vos revenus, vous pouvez vous référer au portail de l’administration fiscale française, qui détaille les modalités précises de déclaration. Une veille active vous permet d’anticiper les ajustements nécessaires et de sécuriser votre situation juridique et financière.
Arbitrer avec objectivité pour maximiser le net
Lorsque vous comparez différents supports, utilisez toujours la rentabilité nette comme critère décisionnel unique. L’attrait d’un rendement brut élevé s’efface souvent devant le poids des charges et de la fiscalité. L’expert privilégie la solution qui offre la meilleure rentabilité nette après prise en compte de tous les risques associés. Cette démarche demande une objectivité totale, loin des effets d’annonce marketing. Ne craignez pas de liquider un actif dont la rentabilité réelle s’érode structurellement. La fluidité de votre portefeuille est une condition nécessaire pour capturer les meilleures opportunités du marché. En restructurant régulièrement vos actifs, vous maintenez une trajectoire de croissance optimale. Votre capacité à évaluer froidement vos résultats constitue le pilier central de votre réussite financière.
Pérenniser votre stratégie par une vision d’expert
La maîtrise de la rentabilité nette ne constitue pas une finalité en soi, mais le point de départ d’une gestion patrimoniale ambitieuse. Après avoir identifié vos charges, optimisé votre fiscalité et affiné votre suivi opérationnel, vous disposez désormais des outils nécessaires pour piloter vos actifs avec précision. La véritable performance s’inscrit dans la durée. Elle exige une discipline intellectuelle constante pour éviter les pièges de la rentabilité apparente. En intégrant ces méthodes rigoureuses à chaque étape de votre vie d’investisseur, vous construisez une forteresse financière capable de résister aux aléas économiques. L’expertise financière demande de rester en mouvement, d’apprendre sans cesse et d’affiner sa stratégie pour viser l’excellence. Explorez davantage de conseils pour structurer vos projets en consultant notre blog professionnel dédié à l’investissement, où nous traitons les problématiques de croissance les plus exigeantes.
Construire un portefeuille résilient
Un investisseur expert ne se contente jamais d’un seul type de support. La résilience de votre patrimoine dépend de votre capacité à diversifier vos sources de revenus tout en maintenant une rentabilité nette positive sur chaque ligne. Considérez chaque nouvel investissement comme une brique supplémentaire dans l’édifice de votre liberté financière. Évaluez systématiquement l’impact de chaque nouvelle acquisition sur l’équilibre global de votre bilan. Cette vision holistique vous permet de lisser les risques tout en captant la performance des marchés les plus dynamiques. La diversification intelligente, alliée à une mesure nette rigoureuse, crée une synergie puissante pour votre capital.
L’importance de la remise en question permanente
Le marché financier évolue rapidement, imposant une adaptation permanente de vos méthodes de calcul. Ne vous enfermez jamais dans des certitudes passées. Une stratégie qui a fonctionné hier peut s’avérer obsolète demain sous l’effet de changements réglementaires ou macroéconomiques. Adoptez une posture de veille active pour ajuster vos paramètres de calcul en temps réel. Cette agilité intellectuelle garantit la pertinence de vos décisions d’arbitrage. Apprenez à reconnaître les signaux faibles qui précèdent les grandes mutations du marché. En étant proactif, vous transformez les incertitudes en autant d’opportunités de croissance pour votre patrimoine.
Transmettre et pérenniser votre savoir-faire
La maîtrise de la rentabilité nette est un savoir-faire que vous devez cultiver et transmettre. En structurant vos réflexions et vos méthodes de calcul, vous développez une expertise qui dépasse le simple cadre de vos investissements personnels. Cette compétence vous permet d’analyser le monde des affaires avec un regard critique et constructif. Vous devenez capable de déceler la valeur réelle là où d’autres ne voient que des chiffres bruts. Maintenir cette rigueur est le garant de votre succès financier sur le très long terme. Vous avez désormais toutes les clés en main pour transformer chaque décision financière en un levier d’enrichissement concret. Poursuivez cette quête de l’excellence, car la maîtrise des indicateurs reste, et restera toujours, le socle inébranlable de toute réussite entrepreneuriale et patrimoniale durable.
Conclusion
Maîtriser la rentabilité nette transforme radicalement votre approche patrimoniale. En dépassant la simple lecture des rendements bruts pour intégrer scrupuleusement charges déductibles et fiscalité, vous accédez à une vision limpide de votre performance réelle. Cette rigueur analytique ne constitue pas seulement une prouesse comptable ; elle représente le fondement d’une stratégie d’investissement pérenne et sécurisée.
Chaque arbitrage devient alors une décision éclairée, fondée sur des données tangibles plutôt que sur des illusions de croissance. En adoptant cette discipline, vous ne subissez plus le marché, vous le pilotez avec une précision d’expert. L’excellence financière ne laisse aucune place au hasard. C’est dans cette attention méticuleuse portée aux détails que se dessine, jour après jour, la solidité de votre réussite. Désormais, chaque euro investi porte en lui la pleine puissance de votre ambition. Votre liberté financière commence là où s’arrête l’approximation.