
Introduction
Le commerce international expose les PME exportatrices à une forte volatilité des monnaies. Cette instabilité pèse directement sur les marges commerciales. Piloter sa trésorerie en devises devient alors un enjeu vital.
Une stratégie de couverture financière efficace protège l’entreprise contre les fluctuations défavorables. Elle sécurise les flux futurs et stabilise le résultat net. Les marchés internationaux offrent plusieurs instruments adaptés à ces besoins.
Cet article détaille la mise en place d’une gestion des risques performante. Vous découvrirez comment préserver votre compétitivité face aux aléas monétaires.
1. Comprendre le risque de change pme et ses impacts financiers
Le développement sur les marchés internationaux expose l’entreprise à une volatilité monétaire constante. Chaque variation des taux de change modifie la valeur des créances et des dettes libellées en monnaies étrangères. Pour une PME, ces fluctuations imprévisibles menacent directement la rentabilité des contrats signés à l’exportation. Une marge bénéficiaire estimée à dix pour cent peut disparaître rapidement si la devise de facturation chute face à la monnaie de référence.
La nature des expositions monétaires en milieu professionnel
L’exposition au risque se manifeste sous plusieurs formes distinctes au sein de l’entreprise. L’exposition transactionnelle concerne les opérations commerciales à court terme déjà actées. Un contrat de vente signé aujourd’hui, payable dans six mois en dollars, crée une incertitude immédiate sur le montant final encaissé en euros. L’entreprise subit l’évolution du marché des changes entre la date de facturation et le règlement effectif.
L’exposition économique possède un horizon temporel beaucoup plus long et stratégique. Elle touche la compétitivité structurelle de la structure face à ses concurrents étrangers. Une appréciation durable de la monnaie nationale renchérit les produits exportés. Les clients internationaux se tournent alors vers des alternatives locales ou plus compétitives. La PME perd des parts de marché sans même modifier ses prix de vente initiaux.
Les conséquences directes sur la trésorerie devise
Une mauvaise gestion des flux en devises engendre des tensions de liquidité sévères. Lorsqu’un client règle une facture avec un retard conjugué à un taux de change défavorable, le solde bancaire en monnaie étrangère fond. La PME doit faire face à ses charges fixes nationales avec des rentrées financières inférieures aux prévisions.
Cette instabilité perturbe le pilotage opérationnel de la trésorerie devise. Les directeurs financiers peinent à anticiper les flux de trésorerie disponibles à trente ou soixante jours. Les investissements prévus subissent des arbitrages forcés pour compenser les pertes de change. L’entreprise puise dans ses réserves ou recourt à des facilités de crédit à court terme. Ces solutions de repli augmentent mécaniquement le coût global de financement.
Pourquoi une couverture financière devient indispensable
Laisser les flux internationaux sans protection expose la structure à la spéculation des marchés des changes. Espérer une évolution favorable relève du pari risqué plutôt que d’une gestion rigoureuse. Les PME possèdent rarement des matins financiers suffisants pour absorber des pertes de change massives.
Mettre en place une couverture financière transforme un risque aléatoire en une certitude budgétaire. L’entreprise fige ses marges dès la signature des contrats commerciaux. Elle sécurise son chiffre d’affaires prévisionnel et protège son résultat net contre les soubresauts géopolitiques. Cette maîtrise des risques renforce la crédibilité de l’entreprise auprès de ses banquiers et de ses partenaires. La stabilité financière devient ainsi un véritable avantage concurrentiel sur les marchés extérieurs.
2. Diagnostiquer son exposition et cartographier les flux
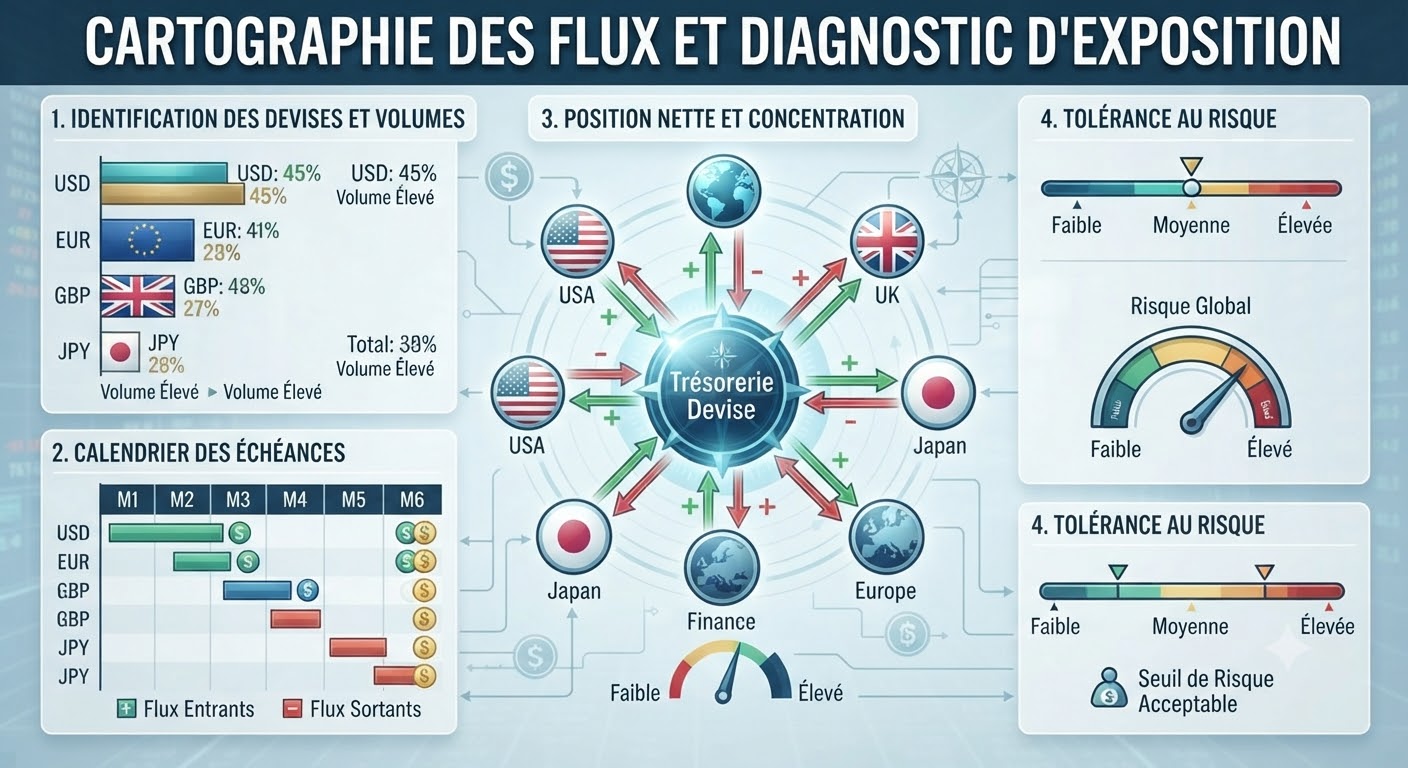
La maîtrise des risques commence par un audit rigoureux des flux financiers. Une PME exportatrice doit recenser l’ensemble de ses opérations libellées en devises. Cette étape identifie précisément l’origine et l’ampleur de la vulnérabilité monétaire. Sans cette cartographie préalable, aucune stratégie de couverture ne peut fonctionner efficacement.
Identifier les devises et les volumes échangés
L’entreprise liste toutes les monnaies étrangères manipulées au cours de son exercice comptable. Le dollar américain et la livre sterling dominent souvent les règlements internationaux. Chaque devise présente un profil de volatilité unique qu’il faut analyser.
Le service financier calcule ensuite les volumes totaux par devise pour chaque trimestre. Cette quantification sépare les flux majeurs des flux marginaux. La PME concentre ses efforts de gestion sur les monnaies représentant la plus grande part de son chiffre d’affaires. Une devise très volatile avec un faible volume demande moins d’attention qu’une devise stable brassant des millions.
Analyser le calendrier des encaissements et des décaissements
Le temps joue un rôle déterminant dans l’exposition aux fluctuations des marchés. La direction financière dresse un calendrier prévisionnel des créances et des dettes. Elle croise les dates d’émission des factures clients avec les échéances des fournisseurs étrangers.
Ce rapprochement chronologique met en lumière les décalages temporels de trésorerie. Un afflux massif de devises au printemps ne compense pas forcément une sortie de fonds importante en janvier. Le risque de change frappe à des moments précis où l’entreprise se trouve le plus vulnérable. Connaître ces échéances exactes permet d’ajuster les besoins de protection au jour le jour.
Centraliser les données au sein de la trésorerie devise
La dispersion des informations nuit gravement à la sécurité financière de la structure. Les données commerciales doivent remonter directement au service comptable et financier. Les commerciaux signent des contrats avec des conditions de règlement en devises variées. Si la finance ignore ces engagements, elle ne peut pas couvrir les risques associés.
La mise en place d’un outil centralisé simplifie grandement ce suivi quotidien. Un tableau de bord unique regroupe toutes les positions ouvertes en monnaies étrangères. Le trésorier visualise instantanément la position nette de l’entreprise par devise. Cette vision globale évite les angles morts et élimine les erreurs de saisie manuelle.
Définir la tolérance au risque de l’entreprise
Chaque PME possède une capacité d’absorption des pertes financières qui lui est propre. La direction générale fixe un seuil de tolérance au risque inacceptable. Cette limite détermine le niveau de protection à déployer sur les marchés.
Une entreprise disposant de fonds propres solides accepte une part de risque plus élevée. Elle choisit parfois de couvrir seulement une partie de ses flux futurs. À l’inverse, une structure avec des marges serrées opte pour une couverture intégrale de ses expositions. Cette politique formalisée guide les choix futurs et protège les dirigeants lors de variations brutales des taux.
3. Les techniques naturelles de réduction du risque de change
La couverture financière ne passe pas uniquement par des produits bancaires complexes. Une PME dispose de leviers opérationnels internes pour limiter son exposition monétaire. Ces méthodes naturelles réduisent le besoin d’instruments dérivés coûteux. Elles s’intègrent directement dans la gestion quotidienne et la stratégie commerciale de la structure.
Le choix de la devise de facturation
Le moyen le plus simple d’éviter le risque consiste à facturer ses clients dans sa propre monnaie. Pour une entreprise basée dans la zone euro, imposer l’euro transfère le risque de change à l’acheteur étranger. Cette position de force dépend toutefois de la compétitivité et de la rareté du produit vendu. Si la concurrence internationale fait rage, exiger l’euro pénalise le volume des ventes.
Dans un marché concurrentiel, négocier une monnaie de facturation stable ou partagée offre un bon compromis. Certains exportateurs choisissent de facturer en devises fortes ou d’indexer leurs tarifs sur un panier de monnaies. Cette approche demande une fine connaissance des attentes de la clientèle étrangère.
La compensation des flux ou le netteté interne
Le netting ou compensation s’adresse aux PME qui possèdent à la fois des créances et des dettes dans une même devise. L’entreprise utilise ses entrées de fonds en dollars pour régler directement ses fournisseurs facturés en dollars. Cette technique élimine le besoin de convertir les devises sur le marché des changes.
Pour optimiser cette pratique, les gestionnaires s’appuient sur une analyse cash-flow : maîtriser sa trésorerie pour perdurer afin de synchroniser les flux entrants et sortants. Connaître précisément les dates de décaissement permet d’utiliser les liquidités disponibles au moment opportun. Cette méthode réduit les frais bancaires liés aux opérations de change répétées.
Le terme commercial et les clauses d’indexation
L’ajustement des conditions de vente protège efficacement les marges commerciales de la PME. Réduire les délais de paiement des créances limite la fenêtre d’exposition aux variations monétaires. Un règlement à trente jours comporte moins de risques qu’un paiement à cent quatre-vingts jours.
L’insertion de clauses d’indexation ou de révision des prix dans les contrats internationaux sécurise l’avenir. Ces clauses prévoient un partage du risque de change entre le fournisseur et son client si les taux varient au-delà d’un certain seuil. Le prix final s’adapte automatiquement selon l’évolution du marché des changes. Cette flexibilité contractuelle préserve la rentabilité de l’exportateur sans rompre la relation commerciale.
L’appariement géographique et les achats locaux
L’appariement consiste à localiser une partie des coûts de production dans la zone géographique où l’entreprise réalise son chiffre d’affaires. Une PME qui vend ses produits aux États-Unis a tout intérêt à s’approvisionner en matières premières auprès de fournisseurs américains payés en dollars.
Cette structure de coûts locale annule naturellement l’exposition au risque de change. Les revenus en dollars couvrent les dépenses en dollars. La marge brute se trouve ainsi immunisée contre la volatilité des parités monétaires. Cette stratégie demande une réorganisation de la chaîne logistique, mais elle offre une protection structurelle à long terme pour l’entreprise exportatrice.
4. Les instruments financiers dérivés de couverture active
Lorsque les méthodes naturelles ne suffisent plus, la PME doit se tourner vers les marchés financiers. Les instruments dérivés offrent des solutions sur mesure pour figer les taux de change. Ces outils bancaires neutralisent l’incertitude et garantissent la prévisibilité des marges commerciales. Le choix de l’instrument dépend de la tolérance au risque et de la visibilité sur les flux futurs de l’entreprise.
Le contrat à terme ferme pour figer un cours
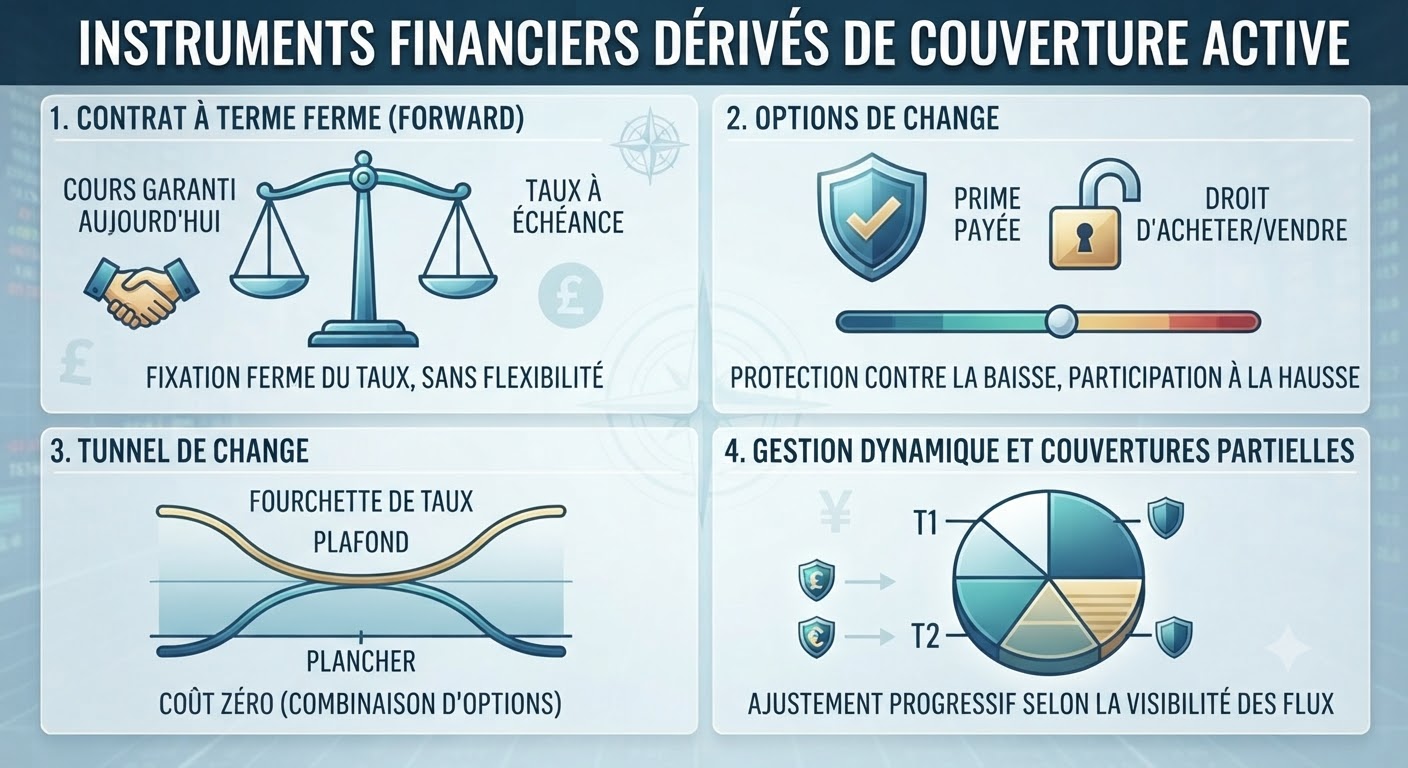
Le contrat à terme, ou forward, constitue l’outil le plus direct pour se protéger. Il s’agit d’un accord ferme entre la PME et sa banque pour échanger un montant précis de devises à une date future et à un cours fixé aujourd’hui. L’entreprise élimine ainsi totalement le risque de variation défavorable des taux.
Cette option présente toutefois une rigidité contractuelle absolue. Si le taux de marché évolue finalement de manière très favorable pour l’exportateur, ce dernier ne peut pas en profiter. Il reste engagé au taux initialement fixé dans le contrat à terme. Pour approfondir le cadre réglementaire et les conditions d’exécution de ces opérations bancaires, vous pouvez consulter le site officiel de la Banque de France qui détaille les règles prudentielles applicables aux entreprises.
Les options de change pour garder de la souplesse
L’option de change fonctionne comme une assurance payante. Elle donne le droit, et non l’obligation, d’acheter ou de vendre une devise à un cours déterminé, appelé prix d’exercice, jusqu’à une date précise. Si le marché évolue favorablement, la PME abandonne l’option et traite au taux du marché. Si le marché évolue mal, elle active l’option et limite sa perte au niveau garanti.
Cette flexibilité a un coût direct sous forme de prime non remboursable versée à la banque au démarrage. Le dirigeant arbitre entre la sécurité totale du contrat à terme et la souplesse payante de l’option. Pour une PME aux volumes incertains, l’option évite le risque de se retrouver sur-couverte en cas d’annulation d’une commande à l’export.
Les stratégies combinées et tunnels de change
Les banques proposent souvent des montages structurés pour réduire le coût des primes d’options. Le tunnel de change en est l’exemple le plus courant. Il associe l’achat d’une option de protection et la vente d’une option de participation. L’entreprise renonce à profiter des très fortes hausses de la devise pour financer la protection contre sa baisse.
Ce mécanisme permet d’obtenir une couverture à coût nul, ou zéro-coût. Le taux de change final se situera obligatoirement dans une fourchette définie entre un plancher et un plafond. Cette technique convient aux PME qui cherchent à encadrer strictement leur budget sans alourdir leur trésorerie avec des frais d’options élevés.
La gestion dynamique et les couvertures partielles
Couvrir cent pour cent des flux à l’avance n’est pas toujours la meilleure stratégie financière. Une gestion dynamique consiste à échelonner les couvertures au fil de l’eau selon la visibilité réelle sur les commandes. Le gestionnaire protège une part majoritaire des créances fermes et laisse une portion variable ouverte aux fluctuations.
Cette approche lissée évite de bloquer un mauvais taux sur la totalité du chiffre d’affaires. Elle demande un suivi rigoureux des positions de change par le service financier. En combinant anticipation, contrats à terme et options modulées, la PME transforme un risque de change subi en un paramètre maîtrisé de sa performance internationale.
5. Structurer sa politique de change et choisir ses partenaires bancaires
La mise en place d’une stratégie de couverture efficace exige un cadre organisationnel rigoureux. Une PME exportatrice ne doit pas improviser sa gestion des risques au gré des soubresauts monétaires. Formaliser une politique de change claire garantit la cohérence des décisions sur le long terme. Cette gouvernance implique une collaboration étroite entre les équipes commerciales et la direction financière.
Formaliser une politique de change claire et partagée
La direction générale doit rédiger un manuel de gestion des risques monétaires validé par le conseil d’administration. Ce document définit précisément les règles d’engagement de l’entreprise sur les marchés des devises. Il fixe le taux de couverture minimum exigé pour chaque type de contrat export.
Le texte précise aussi les instruments financiers autorisés et les plafonds d’exposition tolérés. Cette transparence évite les prises de risque individuelles non contrôlées au sein des services commerciaux. Chaque collaborateur comprend les limites fixées pour préserver les marges de la structure.
Structurer la collaboration entre commerce et finance
Le dialogue permanent entre les commerciaux et le service financier conditionne la réussite de la stratégie. Les commerciaux négocient les contrats et connaissent les dates prévisionnelles de facturation. Ils doivent remonter immédiatement toute information sur un appel d’offres gagné ou un nouveau marché en devises.
La finance prend le relais pour analyser l’impact du contrat sur la trésorerie et lancer les couvertures adéquates. Pour approfondir le pilotage global de votre structure et découvrir d’autres leviers de performance, consultez régulièrement notre blog pro business qui propose des analyses d’experts. Cette synergie interne élimine les délais d’action et sécurise chaque flux dès sa naissance.
Sélectionner et négocier avec ses partenaires bancaires
Les banques traditionnelles restent les interlocuteurs privilégiés pour accéder aux instruments dérivés de change. Une PME doit mettre en concurrence plusieurs établissements pour obtenir les meilleures conditions tarifaires. Les frais de tenue de compte en devises, les commissions de change et les primes d’options pèsent lourdement sur la rentabilité.
Le chef d’entreprise négocie des lignes de crédit spécifiques dédiées aux opérations de change. Ces lignes évitent de bloquer les liquidités de l’entreprise lors de la mise en place de garanties. Travailler avec des experts reconnus aide la PME à négocier des contrats sur mesure adaptés à sa taille et à ses volumes réels.
Suivre et auditer régulièrement les positions ouvertes
Une stratégie de couverture ne se pilote pas une fois par an. Le trésorier analyse chaque semaine l’évolution des positions nettes et la valeur de marché des contrats en cours. Les marchés des devises bougent constamment sous l’effet des annonces économiques et géopolitiques.
La direction examine trimestriellement les résultats de la politique de change pour ajuster les seuils si nécessaire. Un audit annuel permet de mesurer l’écart entre les prévisions de trésorerie et la réalité des encaissements. Cette démarche d’amélioration continue protège durablement la compétitivité internationale de la PME exportatrice.
Conclusion
Protéger sa rentabilité face aux soubresauts monétaires demande une méthode rigoureuse et structurée. Identifier précisément ses expositions et cartographier les flux de trésorerie constituent les fondations indispensables de toute démarche de sécurisation.
Les solutions naturelles, comme l’ajustement des conditions commerciales ou l’appariement géographique, réduisent efficacement l’exposition sans alourdir les coûts. Lorsque ces leviers atteignent leurs limites, les instruments dérivés prennent le relais pour verrouiller les marges. Enfin, formaliser une politique de change claire et s’entourer de partenaires bancaires solides garantit une pérennité financière durable.
La volatilité des marchés ne doit plus freiner vos ambitions internationales ; elle devient un paramètre maîtrisé de votre performance globale.