
Sommaire
- 1. Le marché immobilier transfrontalier et la genèse des SCPI européennes
- 2. Analyse des moteurs de performance et du rendement immobilier
- 3. Optimisation de la fiscalité étrangère et conventions bilatérales
- 4. Identification et gestion des risques inhérents à l’investissement international
- 5. Stratégie d’allocation et intégration de la pierre papier dans votre portefeuille
Introduction
La pierre papier séduit de plus en plus les épargnants en quête de rendement. Les SCPI européennes représentent une alternative redoutable aux produits français traditionnels. Elles permettent d’investir sur des marchés dynamiques hors de nos frontières.
Cette stratégie offre une diversification patrimoniale efficace et l’accès à une fiscalité étrangère souvent plus clémente. Pourtant, ce positionnement transfrontalier comporte des spécificités techniques et des risques propres qu’il convient de maîtriser. Les fluctuations des devises et la complexité réglementaire exigent une analyse rigoureuse.
Comment maximiser le rendement immobilier de ces véhicules tout en sécurisant votre capital ? Cet article décrypte les opportunités et les écueils de ces investissements internationaux.
1. Le marché immobilier transfrontalier et la genèse des SCPI européennes
Le marché immobilier français montre des signes d’essoufflement structurel. Les rendements des SCPI hexagonales peinent parfois à satisfaire les investisseurs exigeants. Face à cette saturation, l’industrie de la pierre papier a pivoté vers de nouveaux horizons. La scpi européenne s’impose aujourd’hui comme le fer de lance de cette mutation patrimoniale. Elle permet de capter la vitalité économique de zones urbaines dynamiques à l’étranger.
Le contexte macroéconomique et la saturation du marché français
Les grandes métropoles françaises subissent une pression foncière intense. Les prix d’acquisition au mètre carré atteignent des sommets historiques. Cette surcote comprime mécaniquement les taux de distribution servis aux associés. Les gestionnaires de fonds doivent donc élargir leur terrain de chasse pour maintenir leurs performances.
L’Allemagne, les Pays-Bas ou encore l’Irlande offrent des perspectives bien plus porteuses. Leurs marchés immobiliers affichent des fondamentaux économiques solides. Les loyers y bénéficient souvent d’une indexation plus favorable. Investir hors de France ne relève plus du simple effet de mode. C’est une nécessité stratégique pour préserver la valeur du capital et le niveau des coupons.
La structure juridique et opérationnelle des fonds transfrontaliers
Créer et gérer une scpi européenne demande une expertise juridique pointue. Les sociétés de gestion doivent adapter leur véhicule aux contraintes réglementaires locales. Elles créent généralement des structures ad hoc ou acquièrent des actifs via des filiales étrangères. Cette architecture complexe protège les intérêts des porteurs de parts.
La régulation de l’Autorité des Marchés Financiers encadre strictement ces pratiques. Les gestionnaires doivent prouver leur capacité à piloter des actifs à distance. Ils s’entourent donc de partenaires locaux de premier plan. Ces acteurs gèrent la commercialisation, la maintenance et la location des biens au quotidien. Cette organisation garantit une gestion rigoureuse et sécurisée du parc immobilier.
Les typologies d’actifs ciblés par-delà les frontières
La diversification patrimoniale passe par une sélection minutieuse des typologies d’actifs. Les SCPI européennes ne se contentent pas de reproduire le modèle des bureaux parisiens. Elles misent sur la logistique de pointe, dopée par l’essor du commerce en ligne. Les entresols situés près des grands axes européens génèrent des flux réguliers.
Le secteur de la santé constitue une autre cible privilégiée. Le vieillissement de la population européenne garantit une demande locative pérenne pour les cliniques et les EHPAD. Les locaux d’activités et les résidences gérées complètent cette palette. Cette segmentation sectorielle réduit l’exposition globale du fonds aux cycles économiques traditionnels.
La mutualisation des risques à l’échelle continentale
Acheter des parts de scpi européenne dilue considérablement le risque géographique. Une crise sectorielle ou réglementaire localisée en France n’impacte plus l’intégralité du portefeuille. Le capital se répartit entre plusieurs pays aux cycles économiques décalés. Cette décorrélation protège l’épargnant contre les soubresauts d’un marché unique.
La mutualisation s’opère également à travers le nombre de locataires. Les baux commerciaux signés avec des multinationales solides renforcent la visibilité des revenus. Le risque d’impayé diminue grâce à la robustesse financière de ces grands comptes. La pierre papier transfrontalière transforme ainsi une contrainte géographique en un puissant levier de sécurité.
2. Analyse des moteurs de performance et du rendement immobilier
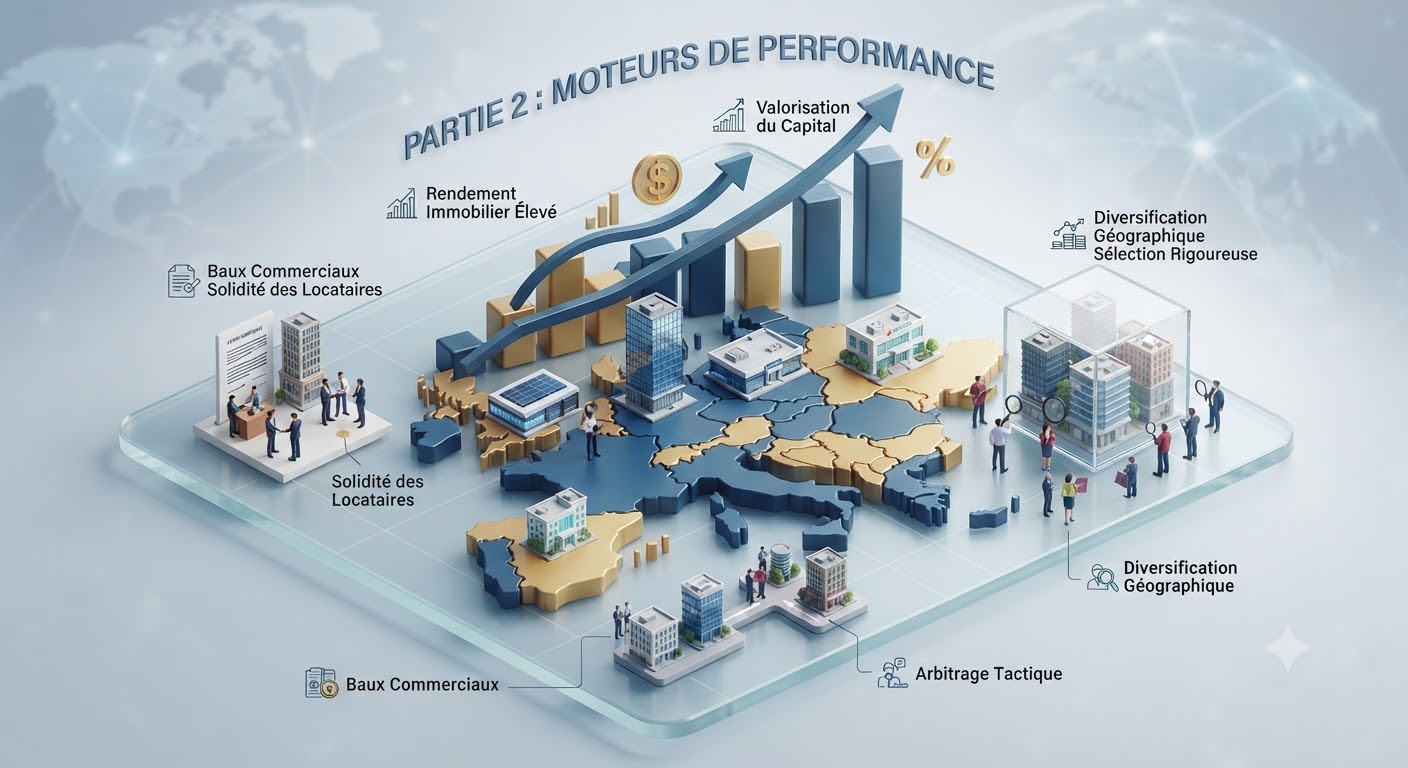
La recherche d’un rendement immobilier élevé motive la majorité des investisseurs. Les SCPI européennes affichent souvent des taux de distribution supérieurs à ceux de leurs homologues domestiques. Cette surperformance ne relève pas du hasard. Elle repose sur des mécanismes économiques précis et une conjoncture internationale favorable. Comprendre ces leviers permet de valider la pertinence de ce placement sur le long terme.
Des rendements initiaux supérieurs sur les marchés étrangers
Le taux de rendement interne des marchés immobiliers voisins surpasse souvent la moyenne française. En Allemagne ou aux Pays-Bas, les taux de capitalisation initiaux se montrent plus généreux. Les prix d’acquisition des actifs s’alignent sur des valorisations plus réalistes par rapport aux loyers encaissés. Cette décote initiale mécanique booste directement le dividende distribué aux porteurs de parts.
La scpi européenne profite pleinement de cette distorsion positive des marchés. Les gestionnaires achètent des mètres carrés à un coût plus attractif. Ils répercutent ensuite cette rentabilité opérationnelle sur le dividende trimestriel. L’investisseur profite ainsi d’une génération de cash-flow plus robuste dès la première année de détention.
L’impact de la revalorisation du capital et des baux commerciaux
Le rendement global d’une pierre papier ne se limite pas au seul taux de distribution. Il inclut également l’évolution de la valeur des parts. Les marchés étrangers bénéficient d’une demande soutenue de la part des investisseurs institutionnels. Cette liquidité abondante pousse les prix des actifs immobiliers à la hausse sur le moyen terme.
De surcroît, les baux commerciaux en Europe intègrent des modes de calcul protecteurs. L’indexation des loyers sur l’inflation locale s’avère souvent plus efficace qu’en France. Les baux intègrent des clauses de révision automatiques très strictes. Cette sécurisation des flux locatifs garantit la stabilité, voire la progression, du rendement immobilier au fil des années.
La mutualisation des risques locatifs et sectoriels
La performance d’un fonds repose sur la solidité de ses locataires. Les SCPI investissant hors de France ciblent des entreprises multinationales ou des organismes publics de premier plan. Ces grands comptes disposent d’une surface financière considérable. Le risque de défaut de paiement chute drastiquement par rapport à des PME locales.
Cette solidité s’accompagne d’une durée d’engagement souvent plus longue. Les baux fermes de neuf ou douze ans sécurisent les revenus sur longue période. La scpi européenne neutralise ainsi une part importante du risque locatif. Le gestionnaire offre à son épargnant une visibilité financière rare sur le marché actuel.
L’arbitrage tactique des sociétés de gestion
La performance d’un fonds transfrontalier dépend aussi du talent de son gestionnaire. L’équipe d’investissement réalise des arbitrages permanents entre les pays de la zone euro. Elle achète quand les prix sont bas et vend lorsque les valorisations atteignent un pic. Cette flexibilité géographique constitue un avantage concurrentiel décisif.
Le gestionnaire analyse en temps réel les indicateurs économiques de chaque pays. Il déplace les flux de capitaux vers les zones les plus porteuses du moment. Cette agilité opérationnelle protège la scpi européenne contre les retournements de conjoncture locale. L’investisseur délègue ainsi le pilotage tactique à des experts aguerris aux subtilités des marchés internationaux.
3. Optimisation de la fiscalité étrangère et conventions bilatérales
L’attrait des fonds transfrontaliers repose en grande partie sur leur traitement fiscal singulier. Gérer des actifs hors de l’Hexagone modifie profondément l’équation fiscale du porteur de parts. La fiscalité étrangère s’applique directement aux revenus perçus à la source avant d’arriver en France. Cette mécanique particulière protège l’investisseur contre une double imposition confiscatoire. Maîtriser ces règles juridiques devient indispensable pour optimiser son taux de rendement net.
Le mécanisme des conventions fiscales internationales
Les accords bilatéraux signés par la France encadrent l’imposition des loyers perçus à l’étranger. La plupart de ces textes adoptent la méthode du crédit d’impôt ou de l’exonération. Dans le premier cas, l’impôt payé à l’étranger se transforme en un crédit déductible en France. Dans le second cas, les revenus ne subissent aucune taxation française supplémentaire.
Cette architecture juridique évite de payer deux fois le même impôt sur un même revenu. La scpi européenne délue ainsi la pression fiscale globale qui pèse sur l’épargnant. Les sociétés de gestion gèrent directement ces formalités administratives complexes pour le compte des associés. L’investisseur délègue cette charge tout en profitant pleinement des avantages de ces traités internationaux.
L’évitement de la surtaxe et de la fiscalité confiscatoire
Le système fiscal français applique des prélèvements sociaux lourds sur les revenus fonciers domestiques. Les investisseurs subissent une ponction globale qui dépasse souvent les quarante pour cent. Les revenus issus d’une scpi européenne échappent généralement à ces prélèvements sociaux nationaux. Seule l’imposition locale s’applique selon les barèmes du pays d’origine de l’actif.
Cette distinction change radicalement la rentabilité nette du placement pour les contribuables fortement imposés. Le taux marginal d’imposition français perd son emprise sur une grande partie des flux. Le capital génère ainsi un flux net plus important, réinvestissable plus rapidement. Cette respiration fiscale constitue l’un des arguments massifs en faveur de la pierre papier internationale.
La transmission de patrimoine et l’intégration des actifs
Préparer sa succession demande une vision claire des actifs détenus hors des frontières. Les règles successorales du pays de situation du bien immobilier s’appliquent parfois en priorité. Pour approfondir la structuration globale de vos investissements, il est pertinent de s’informer sur les fondamentaux via un guide pour réussir son investissement en SCPI. Cette démarche globale sécurise la transmission aux héritiers.
Les sociétés de gestion anticipent ces contraintes successorales lors de l’acquisition des immeubles. Elles structurent les véhicules de placement pour simplifier le démembrement ou la donation des parts. L’investisseur conserve ainsi la maîtrise de sa stratégie successorale sans subir les lourdeurs bureaucratiques locales.
La transparence déclarative et l’accompagnement des épargnants
Déclarer des revenus perçus hors de France suscite souvent l’angoisse des contribuables. Les gestionnaires de fonds transmettent un récapitulatif précis et personnalisé à chaque associé. Ce document indique les montants exacts à reporter dans les cases spécifiques de la déclaration de revenus.
Cette assistance administrative transforme une contrainte technique en une simple formalité. L’administration fiscale française valide ce mode déclaratif encadré par le droit européen. La scpi européenne s’intègre donc sans heurts dans l’arsenal patrimonial des épargnants désireux de diversifier leurs sources de revenus.
4. Identification et gestion des risques inhérents à l’investissement international
Investir au-delà des frontières comporte des spécificités techniques qu’il faut analyser avec méthode. La recherche d’un rendement attractif ne doit jamais occulter la réalité des expositions sous-jacentes. La scpi européenne présente des vulnérabilités propres qui diffèrent des produits traditionnels hexagonaux. Une gestion rigoureuse exige d’identifier ces obstacles pour mieux les neutraliser.
Le risque de change et l’exposition hors zone euro
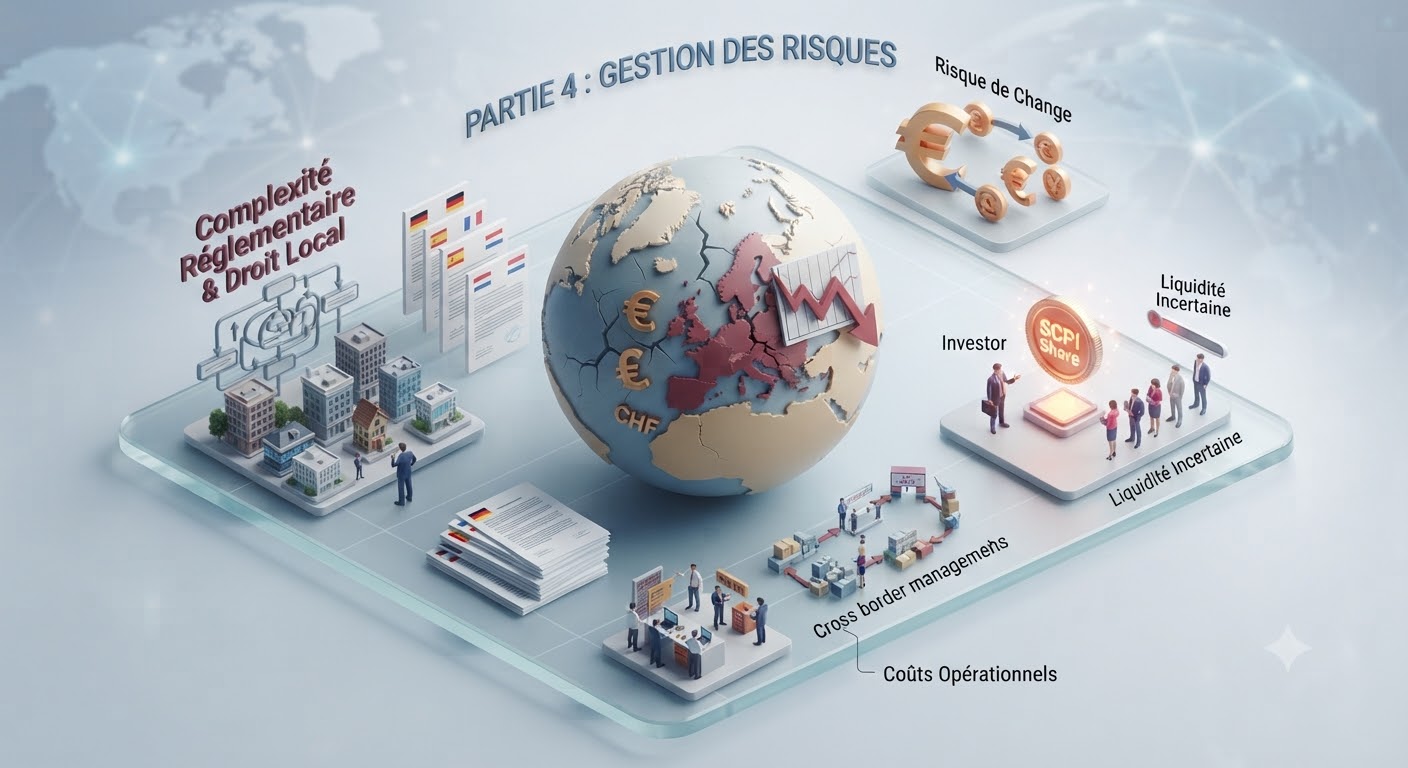
Le premier écueil technique réside dans la fluctuation des devises étrangères. Les fonds investis dans des pays ne disposant pas de l’euro subissent la volatilité des taux de change. Une dépréciation de la monnaie locale rogne directement le montant des loyers convertis en euros.
Certaines sociétés de gestion mettent en place des stratégies de couverture financière pour lisser cet impact. D’autres privilégient exclusivement les pays membres de la zone euro pour éliminer totalement cette variable. L’épargnant doit vérifier scrupuleusement la politique de change du véhicule avant de souscrire. Cette précaution évite les mauvaises surprises lors du versement trimestriel des coupons.
La complexité réglementaire et le cadre juridique local
Chaque pays européen applique son propre droit immobilier et ses règles d’urbanisme. Les baux commerciaux, les obligations environnementales et les lois sur la protection des locataires varient considérablement d’un État à l’autre. Une mauvaise compréhension de ces subtilités juridiques peut bloquer la revente d’un actif.
Pour approfondir les exigences légales et les normes qui s’imposent au secteur immobilier, vous pouvez consulter le site officiel de l’administration française sur Service-Public.fr. Cette rigueur réglementaire s’applique à l’échelle européenne et impose aux gestionnaires une vigilance de chaque instant. Les équipes locales doivent maîtriser parfaitement le droit en vigueur pour sécuriser le patrimoine acquis.
La liquidité du marché secondaire et la revente des parts
La pierre papier reste un placement à long terme dont la liquidité n’est pas garantie. Sur le segment international, la revente des parts dépend de la vitalité du marché secondaire géré par la société de gestion. Si l’offre de parts dépasse la demande, le délai de cession peut s’allonger sensiblement.
Les investisseurs doivent intégrer cet horizon de placement lointain, souvent fixé à dix ans minimum. Cette durée d’détention amortit les frais de souscription initiaux et permet de lisser les cycles immobiliers. Une vision patrimoniale patiente transforme cette contrainte de liquidité en un atout de stabilité pour le portefeuille.
Les coûts opérationnels et la gestion à distance
Piloter des immeubles situés dans plusieurs pays européens engendre des frais de structure spécifiques. Les déplacements des équipes, les audits techniques et l’intervention de prestataires locaux pèsent sur le compte de résultat. Ces charges de gestion s’avèrent parfois plus élevées que pour un parc exclusivement français.
Néanmoins, la mutualisation de ces coûts à l’échelle d’un portefeuille d’envergure permet d’en optimiser l’impact. L’investisseur doit analyser le taux de frais global pour s’assurer de la rentabilité nette finale du produit. La transparence de la société de gestion demeure ici le meilleur rempart contre les dérives tarifaires cachées.
5. Stratégie d’allocation et intégration de la pierre papier dans votre portefeuille
Diversifier son patrimoine exige une méthode rigoureuse et une vision globale de ses actifs. L’intégration d’une scpi européenne ne s’improvise pas au hasard d’une opportunité de rendement. Elle doit répondre à une stratégie patrimoniale clairement définie et adaptée à votre profil d’investisseur. Le choix de l’enveloppe de détention et le dosage au sein de l’allocation globale conditionnent la réussite de votre démarche à long terme.
Le dosage optimal au sein de l’allocation d’actifs
La part accordée à la pierre papier transfrontalière dépend de votre aversion au risque et de votre horizon de placement. Les experts recommandent généralement de ne pas dépasser un certain pourcentage de son patrimoine net global. Un seuil oscillant entre 15% et 25% permet de dynamiser les revenus sans déséquilibrer l’ensemble de votre épargne.
Cette pondération garantit une bonne diversification patrimoniale face aux soubresauts des marchés financiers traditionnels. L’immobilier physique et les fonds internationaux se complètent harmonieusement pour amortir les chocs économiques. Le portefeuille gagne ainsi en résilience et en régularité de performance au fil des années.
Les différentes voies de souscription et l’effet de levier du crédit
L’acquisition de parts peut s’effectuer au comptant ou par le biais d’un emprunt bancaire. Recourir au crédit permet de maximiser le rendement immobilier global grâce à la déductibilité partielle des intérêts d’emprunt. Les banques étudient avec attention ces dossiers à dimension internationale, pour peu que le profil de l’emprunteur soit solide.
Pour approfondir vos connaissances sur les meilleures pratiques en matière de gestion d’entreprise et d’investissement, vous pouvez explorer les ressources proposées sur notre site d’actualités et conseils. Cette approche globale vous aidera à structurer vos projets de financement avec un maximum de recul.
L’arbitrage entre pleine propriété et démembrement
Le démembrement de propriété constitue une alternative redoutable pour optimiser sa fiscalité successorale et ses revenus immédiats. Acheter des parts en nue-propriété permet de décoter le prix d’acquisition tout en s’exonérant de fiscalité sur la période choisie. La fiscalité étrangère s’efface alors temporairement puisque aucun revenu locatif n’est perçu pendant la durée du montage.
À l’issue de cette période, la pleine propriété se reconstitue automatiquement sans frottement fiscal supplémentaire. L’investisseur récupère des parts revalorisées au moment où il a le plus besoin de compléments de revenus, souvent à l’approche de la retraite.
Le suivi de la performance et la réévaluation périodique
Un investissement en SCPI demande un suivi régulier des bulletins d’information trimestriels fournis par les sociétés de gestion. Analysez l’évolution des taux d’occupation financiers et la régularité des distributions. La santé financière du fonds se lit à travers sa capacité à collecter et à réinvestir intelligemment.
Ajuster sa stratégie au gré des mutations macroéconomiques garantit la pérennité de votre capital. La pierre papier européenne reste un formidable outil de construction patrimoniale pour qui sait l’intégrer avec méthode et rigueur.
Conclusion
La pierre papier internationale s’impose comme une réponse pragmatique à la saturation du marché domestique. Saisir les opportunités de la diversification transfrontalière permet de dynamiser les flux de revenus tout en lissant les risques géographiques. Cette stratégie exige toutefois une maîtrise rigoureuse des mécanismes de change, des subtilités réglementaires et des conventions bilatérales pour neutraliser la double imposition.
L’intégration de ces véhicules au sein d’une allocation globale, couplée à une vision patrimoniale patiente, transforme des contraintes techniques en de formidables leviers de performance. Investir au-delà des frontières ne relève plus de l’audace, mais d’une saine gestion moderne.
Et vous, êtes-vous prêt à redessiner les frontières de votre patrimoine pour aller chercher la croissance là où elle se trouve ?