
Sommaire
- La préparation : l’art indispensable du diagnostic financier
- L’approche patrimoniale : miser sur l’actif net réévalué
- L’approche par les multiples : miser sur le multiple d’ebitda
- La méthode des flux de trésorerie actualisés ou DCF
- Synthèse et négociation : choisir la bonne combinaison méthodologique
Introduction
La valorisation d’entreprise est une étape clé pour tout dirigeant. Que vous prépariez une cession d’entreprise ou une levée de fonds, connaître la valeur réelle de votre structure change tout.
Pourtant, estimer un prix juste reste complexe. Les chiffres comptables bruts ne suffisent plus. Un diagnostic financier rigoureux s’impose pour analyser la santé de votre structure.
Entre le calcul d’un actif net réévalué et l’application d’un multiple d’ebitda, les approches diffèrent. Chaque méthode offre un éclairage unique sur votre potentiel de croissance et vos risques.
Comment s’y retrouver parmi ces outils d’évaluation ? Quelles sont les pratiques à privilégier pour négocier sereinement ?
Découvrez les clés indispensables pour évaluer précisément votre société et réussir votre stratégie financière.
La préparation : l’art indispensable du diagnostic financier
Connaître la valeur exacte d’une société commence toujours par une analyse minutieuse de sa santé économique. Cette étape fondatrice conditionne la réussite de toutes les négociations futures.
Pourquoi le diagnostic financier précède l’évaluation
Aucune méthode de calcul ne produit de résultats fiables sans une étude préalable des états comptables. Le diagnostic financier dissèque le bilan et le compte de résultat sur plusieurs exercices. Cette démarche met en lumière la récurrence du chiffre d’affaires et la stabilité des marges. Elle identifie aussi les forces cachées et les vulnérabilités structurelles de la société.
Analyser la rentabilité et la structure des coûts
L’expert étudie d’abord la rentabilité brute et nette avant toute estimation de prix. Il analyse la répartition des charges fixes et variables pour comprendre le modèle économique. Une entreprise qui maîtrise ses coûts attire naturellement les investisseurs. Cette clarté rassure les repreneurs potentiels lors d’une cession d’entreprise.
Traiter les retraitements comptables nécessaires
Les documents comptables officiels ne reflètent pas toujours la réalité économique immédiate. Le praticien réalise donc des retraitements indispensables pour neutraliser les anomalies. Il élimine les produits et charges exceptionnels qui faussent la vision globale. Il ajuste aussi la rémunération des dirigeants si celle-ci s’écarte des pratiques du marché. Ces corrections garantissent une base de calcul parfaitement neutre et objective.
Évaluer le fonds de roulement et le besoin en fonds de roulement
Le diagnostic financier accorde une attention particulière à la trésorerie et aux cycles d’exploitation. Le fonds de roulement net global doit couvrir durablement le besoin en fonds de roulement. Un décalage trop important entre les encaissements et les décaissements pèse lourdement sur la valeur finale. Les acquéreurs scrutent ce ratio avec la plus grande exigence.
Structurer l’historique pour rassurer l’acquéreur
Présenter un historique financier propre facilite grandement les échanges avec les conseils en M&A. Les acheteurs exigent de la transparence sur trois à cinq ans d’activité. Des tableaux de bord clairs témoignent du sérieux de la gouvernance en place. Cette rigueur transforme une simple estimation en un véritable argument de vente stratégique.
L’approche patrimoniale : miser sur l’actif net réévalué
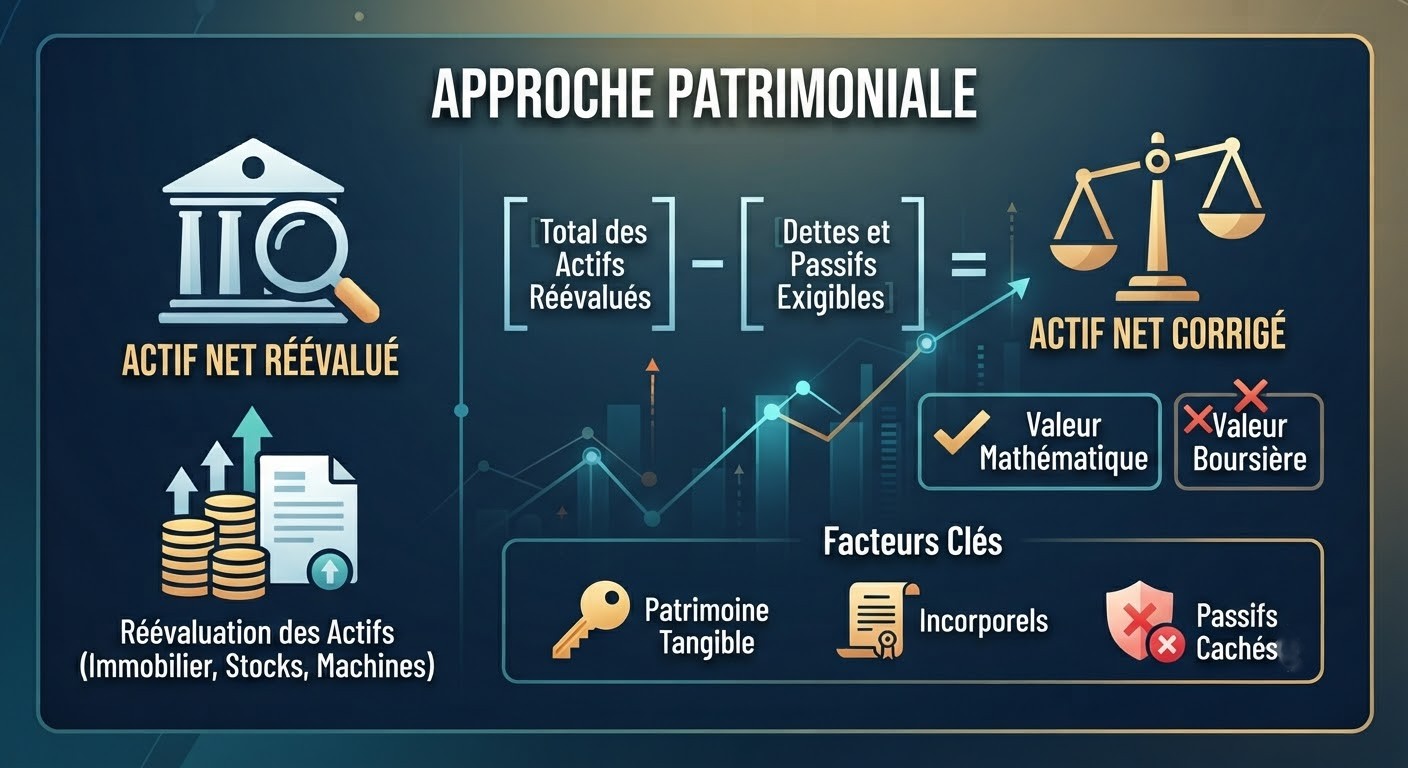
L’évaluation patrimoniale repose sur la structure bilancielle de la société. Elle regarde ce que possède l’entreprise après avoir payé l’ensemble de ses dettes. Cette vision comptable se focalise sur les ressources accumulées au fil des années.
Comprendre la logique de l’actif net comptable
L’actif net comptable correspond à la différence entre les actifs et les passifs exigibles. Le comptable prend les valeurs inscrites au bilan historique pour effectuer cette soustraction. Pourtant, cette valeur brute ne suffit pas pour fixer un prix de marché pertinent. Les actifs subissent des variations que la comptabilité classique ignore souvent.
Passer de la valeur comptable à la valeur réelle
Le calcul de l’ actif net réévalué corrige les insuffisances du bilan traditionnel. L’évaluateur remplace les valeurs historiques par les valeurs de marché actuelles. Il réévalue les biens immobiliers, les machines, les stocks et les participations financières. Cette mise à jour offre une photographie fidèle de la réalité économique du patrimoine.
Intégrer les incorporels et les passifs cachés
L’expert prend également en compte les éléments immatériels souvent absents des bilans. Les brevets, les marques et le fichier clients possèdent une valeur économique réelle. En sens inverse, il faut identifier les risques latents et les passifs non provisionnés. Les litiges en cours ou les impôts différés réduisent directement la valeur patrimoniale globale.
Limites et pertinence de la méthode patrimoniale
Cette approche convient parfaitement aux structures détenant beaucoup de biens physiques ou immobiliers. Les holdings patrimoniales ou les sociétés industrielles lourdes l’utilisent très fréquemment. En revanche, elle montre ses limites pour les entreprises de services ou les start-ups. Ces structures tirent leur richesse de leur rentabilité future plutôt que de leurs murs.
L’approche par les multiples : miser sur le multiple d’ebitda
Les investisseurs privilégient souvent les méthodes fondées sur les flux futurs et la rentabilité opérationnelle. Cette approche dynamique permet de comparer rapidement différentes entreprises d’un même secteur d’activité.
Le principe fondamental du multiple d’ebitda
Le calcul se base sur l’excédent brut d’exploitation, qui mesure la performance pure de l’exploitation. Le praticien applique ensuite un coefficient multiplicateur issu des transactions récentes sur le marché. Ce multiple d’ebitda varie fortement selon la taille, le secteur et le dynamisme de la cible. Plus la croissance potentielle attire les acquéreurs, plus ce coefficient grimpe.
Retraiter l’EBITDA pour refléter la réalité opérationnelle
L’EBITDA brut nécessite des ajustements précis avant de subir la multiplication finale. L’analyste neutralise les loyers si l’entreprise possède ses murs ou utilise le crédit-bail. Il intègre aussi les charges de personnel exceptionnelles pour obtenir un indicateur parfaitement normétif. Cette rigueur évite de surévaluer artificiellement la capacité bénéficiaire de la structure.
Appliquer les données comparables du marché
L’évaluateur consulte des bases de données spécialisées pour identifier les transactions similaires. Chaque secteur d’activité possède ses propres us et coutumes en matière de cotation. Le conseil affine ces données en tenant compte de la position concurrentielle de la société. Pour approfondir le pilotage de vos performances globales, vous pouvez consulter cet article sur les indicateurs financiers pour piloter votre croissance durable.
Les limites et avantages de la méthode
Cette approche séduit par sa simplicité apparente et sa connexion directe avec le marché réel. Elle reflète fidèlement la capacité de l’entreprise à générer du cash immédiatement disponible. Néanmoins, elle ignore la structure financière et le niveau d’endettement net de la structure. Un endettement massif modifie considérablement la valeur finale perçue par les actionnaires cédants.
La méthode des flux de trésorerie actualisés ou DCF
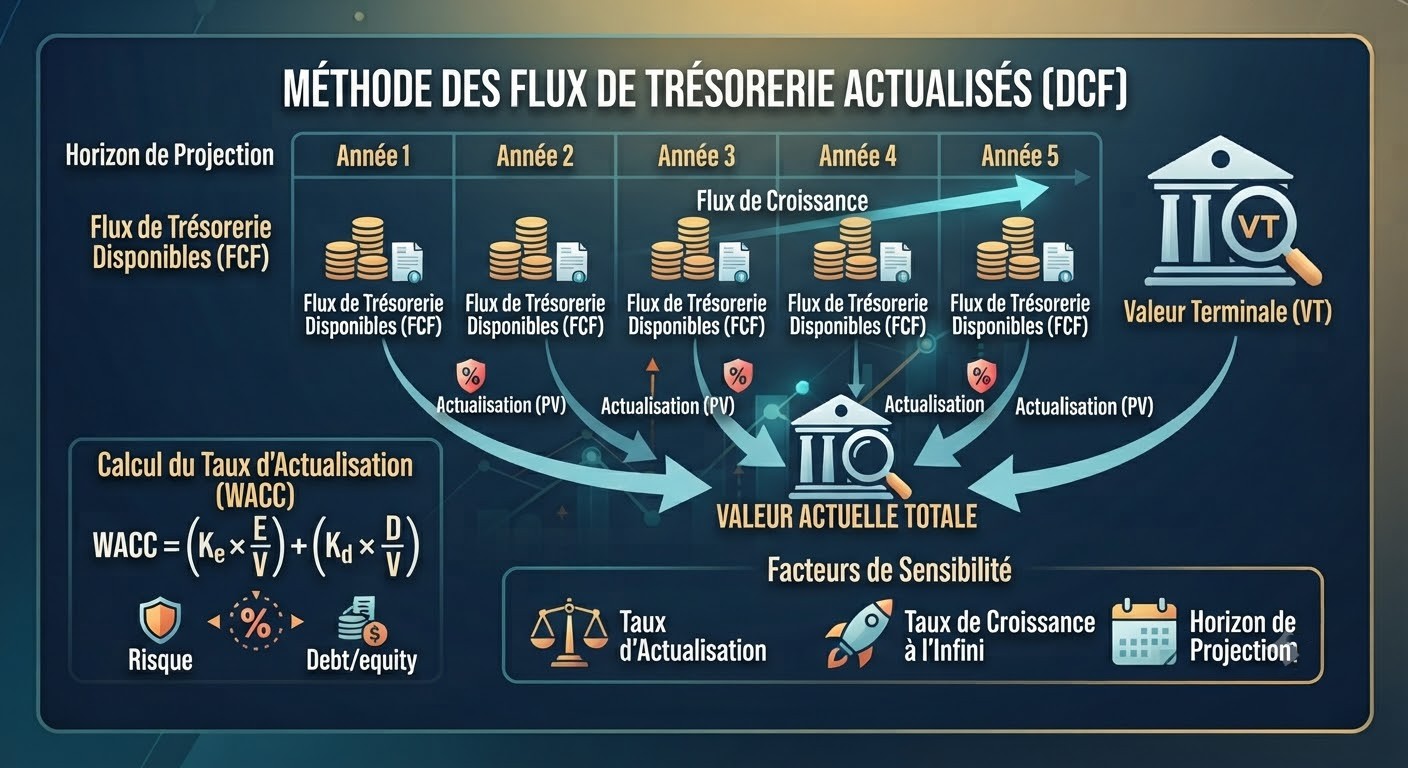
L’évaluation par les flux de trésorerie actualisés, ou méthode DCF (Discounted Cash Flows), repose sur la capacité future de l’entreprise à générer du cash. Cette approche prospective s’avère particulièrement adaptée pour les projets innovants ou les structures en forte croissance.
Comprendre la logique fondamentale du modèle DCF
Le principe consiste à projeter les flux de trésorerie disponibles sur plusieurs années, généralement entre trois et cinq ans. L’expert anticipe ensuite une valeur terminale pour estimer la pérennité de l’activité au-delà de cette période. Contrairement au passé comptable, cette vision se tourne résolument vers l’avenir. Elle traduit la création de valeur future attendue par les actionnaires et les futurs repreneurs.
Estimer les flux de trésorerie futurs avec rigueur
L’analyste élabore un business plan détaillé pour formaliser les prévisions d’exploitation. Il intègre la croissance du chiffre d’affaires, l’évolution des marges et les investissements futurs nécessaires. Pour formaliser ces projections dans le respect des normes comptables et réglementaires en vigueur, vous pouvez consulter le site de l’ Autorité des Normes Comptables. Cette rigueur méthodologique garantit la crédibilité des hypothèses retenues auprès des investisseurs.
Déterminer le taux d’actualisation et le coût du capital
Ramener des flux futurs à leur valeur actuelle exige d’appliquer un taux d’actualisation pertinent. Ce taux reflète le risque inhérent à l’activité exercée et aux conditions de marché. Plus l’entreprise présente des incertitudes, plus le taux d’actualisation augmente, ce qui réduit d’autant la valeur actuelle nette. Le calcul intègre le coût moyen pondéré du capital, ou WACC, qui combine la rentabilité exigée par les actionnaires et le coût de la dette bancaire.
Maîtriser les limites et les risques de la méthode
Bien que très sophistiquée sur le plan théorique, la méthode DCF présente une sensibilité extrême aux hypothèses de départ. Une infime variation du taux d’actualisation ou des prévisions de croissance modifie radicalement le résultat final. C’est pourquoi les conseils financiers croisent toujours cette approche prospective avec des méthodes patrimoniales ou comparatives pour sécuriser la transaction.
Synthèse et négociation : choisir la bonne combinaison méthodologique
L’évaluation d’une société ne se résume jamais à un calcul mathématique unique. Chaque approche offre un angle de lecture particulier qui mérite d’être examiné avec attention. Le dirigeant doit croiser ces différentes données pour obtenir une vision équilibrée et réaliste.
Croiser les méthodes pour fiabiliser l’estimation
Aucune méthode ne surpasse totalement les autres dans toutes les situations économiques. L’expert combine souvent l’approche patrimoniale, le multiple d’EBITDA et la méthode DCF pour obtenir une fourchette de prix cohérente. Cette triangulation limita les biais d’interprétation et renforce la position du cédant lors des discussions. Pour approfondir vos connaissances sur le pilotage global et retrouver l’ensemble de nos conseils stratégiques, vous pouvez explorer notre blog pro business dédié aux dirigeants exigeants.
Préparer les arguments pour défendre la valeur
Obtenir une valorisation élevée ne suffit pas si le dirigeant ne sait pas la justifier. L’argumentaire de vente doit reposer sur des bases factuelles issues du diagnostic initial. Le repreneur cherche à comprendre ce qui justifie le prix demandé par les actionnaires actuels. Démontrer la récurrence des revenus et le potentiel de développement rassure immédiatement l’acheteur potentiel.
Gérer la dimension psychologique de la négociation
La valeur d’une entreprise possède aussi une dimension émotionnelle très forte pour son fondateur. Le cédant a souvent investi des années de travail pour bâtir et développer son entreprise. Cette implication personnelle ne constitue pas un critère de valorisation aux yeux des marchés financiers. Il convient de dissocier l’affectif de la réalité économique pour mener les pourparlers vers une issue favorable.
Anticiper l’accompagnement d’un expert indépendant
Faire appel à un conseil spécialisé sécurise l’ensemble du processus d’évaluation et de transmission. L’expert apporte sa neutralité et sa parfaite connaissance des transactions comparables sur le marché. Sa présence crédibilise le dossier et facilite grandement le dialogue avec les fonds d’investissement ou les acquéreurs industriels. Cette assistance professionnelle maximise les chances de conclure la transaction dans les meilleures conditions financières.
Conclusion
Estimer la valeur d’une société exige une approche méthodique et rigoureuse. L’analyse des états financiers pose les fondations indispensables à toute démarche d’évaluation. Ensuite, le croisement des approches patrimoniales, des multiples sectoriels et des flux prévisionnels permet d’obtenir une fourchette de prix juste et défendable.
Aucune méthode isolée ne détient la vérité absolue. La maîtrise des chiffres, combinée à une vision stratégique du marché, transforme une simple estimation en un véritable levier de négociation.
La transmission ou la cession d’une entreprise marque un tournant décisif. Anticiper cette étape avec les bons outils garantit la pérennité de votre patrimoine et la réussite de votre avenir entrepreneurial.